Linterna de Popa 569
Jorge F. Baca Campodónico
Noviembre 2026
La paradoja de la balanza de pagos: récord exportador, pero cada vez más dólares salen del país
¿Por qué el récord de exportaciones no se traduce en un mayor crecimiento económico?
Destaque
Perú nunca había exportado tantos dólares —más de US$115,783 millones en los últimos cuatro trimestres—, pero una proporción cada vez mayor regresa al exterior en forma de utilidades remitidas, servicios e intereses. Si el cobre y el oro siguen cayendo, la pregunta ya no será cuánto crecerá el superávit, sino cuánto tiempo podrá mantenerse.
La extraordinaria bonanza minera ha llevado las exportaciones peruanas y el superávit comercial a niveles nunca antes registrados por el BCRP. Sin embargo, bajo esa aparente fortaleza externa comienza a observarse una tendencia mucho menos favorable: el déficit de servicios se amplía, las utilidades remitidas al exterior alcanzan máximos históricos, aumenta el pago de intereses de la deuda pública externa y los errores y omisiones vuelven a reflejar salidas muy significativas. El resultado es una paradoja que merece atención: Perú nunca había exportado tantos dólares, pero una proporción creciente de esos dólares vuelve a salir del país. Si a ello se suman la reciente caída de los precios del cobre y del oro, así como el aumento de los rendimientos de los bonos estadounidenses, la balanza de pagos del tercer trimestre de 2026 presenta una señal de alerta que trasciende con creces el buen desempeño de las exportaciones.
Una balanza comercial extraordinariamente fuerte
A primera vista, las cifras del tercer trimestre de 2026 reflejan una economía peruana extraordinariamente sólida en el frente externo. El país vive uno de los mejores momentos de su historia reciente en la generación de divisas comerciales. Durante el trimestre, las exportaciones de bienes sumaron aproximadamente US$31,490 millones, frente a importaciones por US$19,287 millones. Así, se registró un superávit comercial trimestral de US$12,202 millones.
Pero la magnitud verdaderamente excepcional se aprecia al dejar de lado la volatilidad trimestral y observar los últimos cuatro trimestres. Entre el cuarto trimestre de 2025 y el tercero de 2026, las exportaciones alcanzaron aproximadamente US$115,783 millones, el valor más alto de toda la serie incluida en el archivo desde 2012. En ese mismo periodo, la balanza de bienes registró un superávit acumulado de alrededor de US$47,027 millones, también un máximo histórico. Estamos, por tanto, ante una auténtica bonanza comercial. (Gráfico 1)
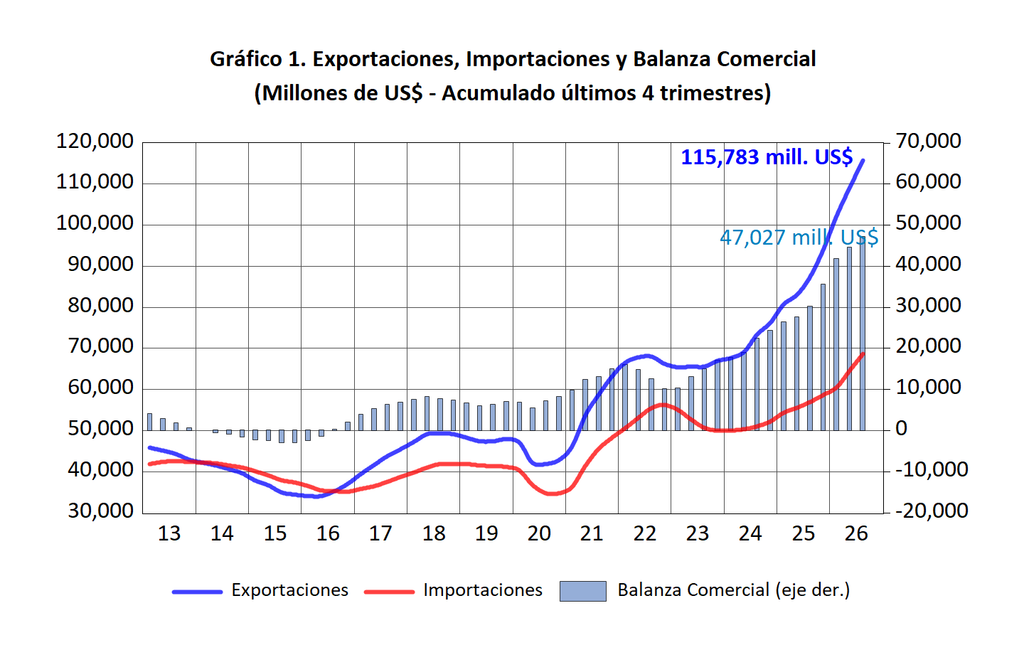
Perú está recibiendo muchos más dólares por sus exportaciones, gracias en gran medida a unos términos de intercambio excepcionalmente favorables. El cobre, el oro, el zinc y otros productos mineros han incrementado notablemente el valor de nuestras ventas al exterior. En agosto, por ejemplo, el BCRP informó que el valor de las exportaciones había crecido un 36.9 % interanual, impulsado por un alza del 30.3 % en el precio promedio de exportación. Así, el sector externo se beneficia de una renta extraordinaria proveniente de los mercados internacionales. El problema es que esta bonanza oculta movimientos menos tranquilizadores en otras cuentas de la balanza de pagos.
Los servicios se mueven en dirección contraria
Mientras los bienes generan cada vez más divisas, la balanza de servicios sigue deteriorándose. El déficit acumulado de los últimos cuatro trimestres sumó US$9,524 millones, el mayor déficit móvil de cuatro trimestres de la historia. Parte de esta evolución se relaciona con la normalización y la expansión del turismo emisivo en Perú.
La evidencia oficial disponible a comienzos de año ya mostraba esa tendencia. Según información de comercio de servicios basada en cifras del BCRP, durante el primer trimestre de 2026, las importaciones de servicios aumentaron un 9.8 % frente al mismo periodo de 2025, y el gasto asociado al turismo emisivo aumentó un 14.7 %. El número de turistas peruanos residentes que viajaron al exterior creció un 5.2 % hasta alcanzar aproximadamente 900,000 personas durante esos tres meses. Aquí aparece la primera paradoja de la balanza de pagos de 2026: una parte de los dólares extraordinarios generados por las exportaciones mineras termina financiando un incremento igualmente significativo del consumo de servicios en el exterior.
El verdadero cambio está en el ingreso primario
Sin embargo, el deterioro de los servicios es menor que el del ingreso primario. Este rubro registra principalmente las rentas vinculadas a activos y pasivos en el exterior: remesas de utilidades de la inversión extranjera, intereses de préstamos y bonos, y rendimientos que los residentes peruanos obtienen de sus activos en el exterior.
En el tercer trimestre de 2026, esta cuenta registró un déficit extraordinario de US$8,449 millones. El acumulado de los últimos cuatro trimestres alcanzó aproximadamente US$29,892 millones, el mayor déficit móvil de cuatro trimestres de la historia (ver Gráfico 2).
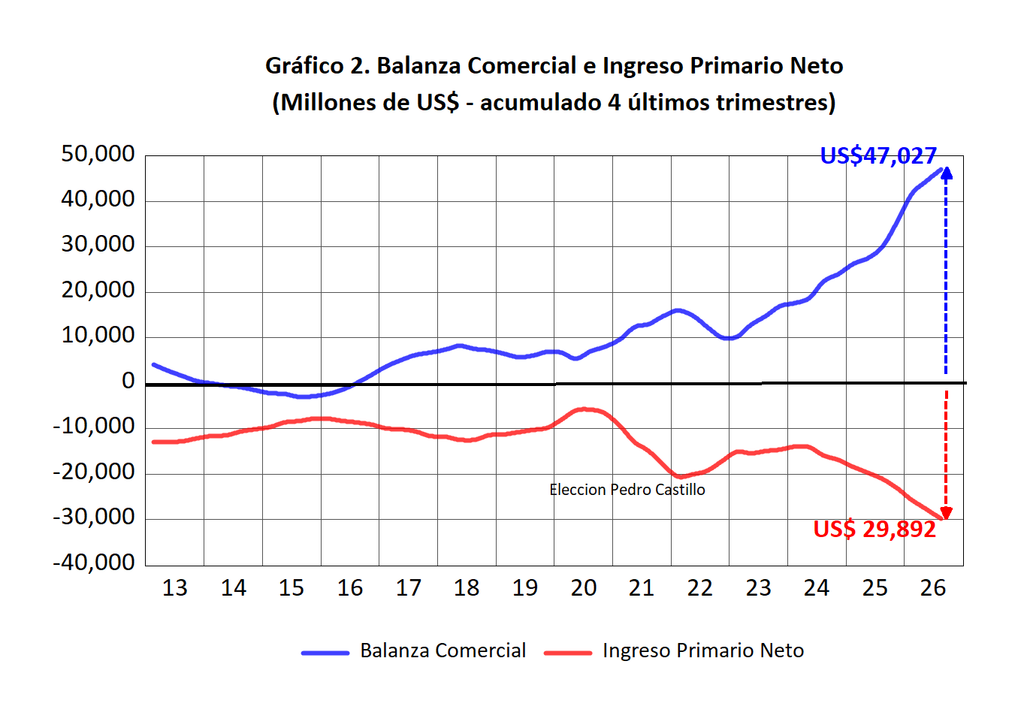
La comparación histórica resulta especialmente reveladora. Durante el periodo de gran incertidumbre financiera que rodeó la elección de Pedro Castillo y los primeros meses de su gobierno, el déficit acumulado del ingreso primario neto aumentó rápidamente. En el primer trimestre de 2022, el déficit del ingreso primario alcanzó los US$20.531 millones. En cambio, al tercer trimestre de 2026, el acumulado asciende a aproximadamente US$29.892 millones. Esto significa que el déficit actual es considerablemente mayor que el registrado durante aquella etapa de máxima incertidumbre política (ver Gráfico 2).
Pero aquí es indispensable distinguir entre conceptos. El déficit de ingreso primario neto no equivale, desde el punto de vista contable, a una fuga de capitales. Cuando una empresa extranjera obtiene utilidades en Perú y las remite a su matriz, se registra un débito en la cuenta de ingresos primarios. Si las reinvierte, la balanza de pagos registra, en paralelo, la operación correspondiente en la cuenta financiera. Por eso, calificar automáticamente toda remesa de utilidades como fuga de capital sería técnicamente excesivo. Eso no elimina el problema económico que revelan las cifras. Más bien permite formularlo con mayor precisión.
Lo inquietante es que una proporción extraordinariamente alta de la renta que genera internamente el capital extranjero se atribuye y se transfiere a no residentes, en vez de quedar como ingreso disponible para los residentes peruanos. Al combinarse este comportamiento con la adquisición de activos externos por parte de residentes y con errores y omisiones persistentemente negativos, cobra mucha más fuerza la hipótesis de que existe una creciente preferencia por mantener la riqueza fuera del país.
La remesa de utilidades explica el grueso del deterioro
Si analizamos los egresos del sector privado dentro del Ingreso Primario Neto, la situación resulta aún más reveladora. En el tercer trimestre de 2026, las remesas de utilidades alcanzaron aproximadamente US$8,265 millones en apenas tres meses. En los últimos cuatro trimestres, sumaron alrededor de US$30,345 millones, lo que supone un crecimiento extraordinario. En el primer trimestre de 2024, las utilidades privadas remesadas al exterior acumuladas en los cuatro trimestres anteriores ascendieron a US$13,716 millones. Para el tercer trimestre de 2026, ese monto había alcanzado US$30,345 millones, un aumento del 121.2 %. La tendencia difícilmente podría ser más clara (ver Gráfico 3).
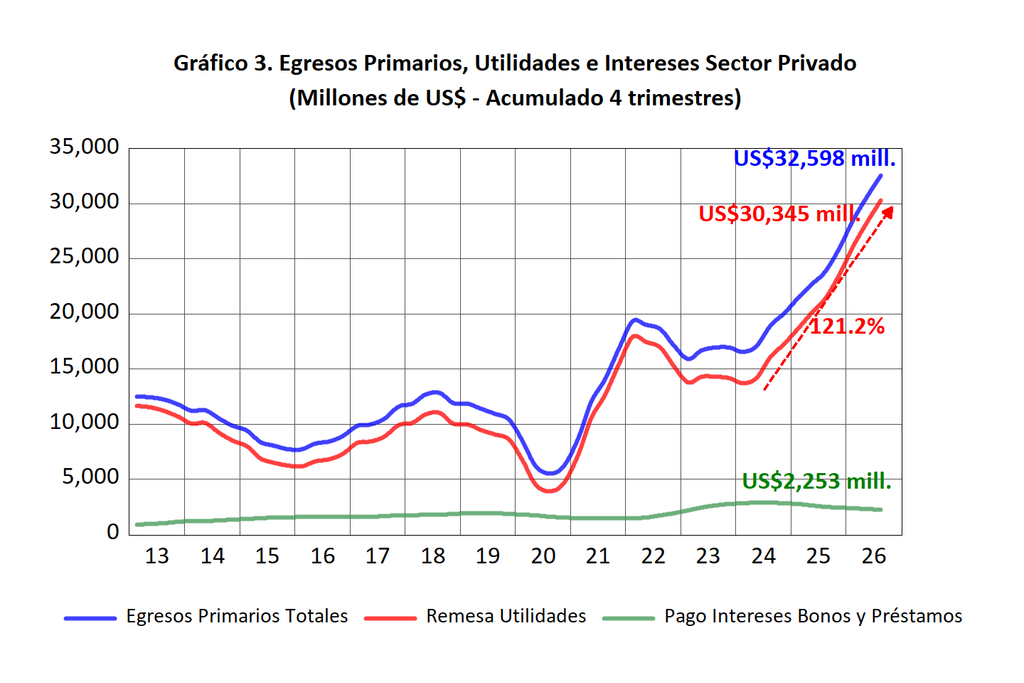
Este comportamiento tiene, por supuesto, una explicación en parte benigna. Las extraordinarias cotizaciones de los minerales elevan las ganancias de las empresas mineras, muchas de ellas con una importante participación extranjera. El mismo auge de precios que impulsa las exportaciones también aumenta las utilidades de los inversionistas no residentes. En el primer trimestre, el BCRP ya señalaba que el incremento del déficit de ingreso primario se debía principalmente a las mayores utilidades de las empresas con participación extranjera. Esa es una pieza fundamental de la explicación, aunque quizá no la única.
La pregunta económicamente relevante es cuánto de esas ganancias se reinvierte en Perú y cuánto sale efectivamente del circuito doméstico. El fuerte aumento de los débitos por utilidades indica que las rentas atribuibles al capital extranjero se han disparado. Para afirmar que, al mismo tiempo, disminuye la reinversión, sería necesario contrastar estos datos con el detalle de la inversión extranjera directa en la cuenta financiera. Por eso, el diagnóstico prudente no es que los US$30,345 millones constituyan íntegramente una fuga de capitales, sino que la propensión a remitir rentas al exterior se ha convertido en uno de los principales drenajes del excepcional excedente comercial peruano. Y eso constituye un cambio estructural importante.
El Estado también envía cada vez más recursos al exterior
Hay otro fenómeno de menor magnitud, pero fiscalmente importante: los intereses que paga el sector público. En los últimos cuatro trimestres, estos egresos sumaron aproximadamente US$4,065 millones. De ese total, unos US$3,346 millones correspondieron a intereses de bonos y aproximadamente US$719 millones, a intereses de préstamos.
Se observa una transformación que merece atención: a medida que el financiamiento soberano mediante bonos cobra mayor importancia, el coste de su servicio también ejerce una mayor presión sobre el ingreso primario.
No solo importa el volumen de deuda, sino también el coste marginal de refinanciarla en un contexto de tasas internacionales elevadas. Cuanto mayores sean los rendimientos exigidos a la deuda soberana global, más costosas serán las nuevas emisiones y refinanciaciones, aunque el efecto total sobre los pagos efectivos se refleje gradualmente, a medida que se renueva el stock de deuda.
Y el contexto financiero internacional se ha vuelto mucho menos favorable. A comienzos de noviembre, el BCRP informó que el rendimiento de los US Treasuries era del 4.89 %; una semana después, lo situó en el 5.00 %. En ese contexto, la reciente emisión de deuda soberana por US$ 4,500 millones en moneda extranjera resulta particularmente discutible.
Con los Treasuries en torno al 5%, el coste mínimo de financiación en dólares es mucho más alto. Cada dólar emitido hoy compromete al Estado a pagar intereses en divisas durante años, lo que se traducirá en mayores egresos primarios. Por eso, consideramos que dicha emisión debió realizarse en moneda nacional: habría evitado el coste de oportunidad de endeudarse en dólares en un momento de altos rendimientos internacionales, habría eliminado el riesgo cambiario para el fisco, habría reducido la presión sobre la balanza de pagos y habría contribuido a profundizar el mercado de bonos en soles.
La cuenta corriente sigue fuerte, pero ya dio la primera señal
A pesar de estas salidas extraordinarias, Perú mantiene un superávit considerable en cuenta corriente. En el tercer trimestre de 2026, alcanzó aproximadamente US$2,944 millones. En términos móviles, los últimos cuatro trimestres aún registran un superávit significativo de alrededor de US$15,366 millones.
Pero la trayectoria importa tanto como el nivel. El superávit acumulado en cuatro trimestres alcanzó unos US$16,139 millones en el segundo trimestre de 2026, pero bajó a US$15,366 millones en el tercero. Así, aunque la balanza comercial siguió mejorando y marcó un nuevo récord, la cuenta corriente comenzó a reducirse. Esta divergencia es quizá la señal más interesante de las cifras recientes: el formidable avance del comercio de bienes ya no bastó para compensar el deterioro de las demás cuentas, en particular de los servicios y del ingreso primario. Ese es el núcleo de la paradoja externa peruana.
El país genera más dólares que nunca gracias a sus exportaciones, pero, al mismo tiempo, transfiere al exterior sumas extraordinarias por utilidades, servicios e intereses.
Una cuenta financiera con señales contrapuestas
La cuenta financiera aporta otra dimensión. En el tercer trimestre de 2026, registra un saldo de aproximadamente US$1.959 millones. El sector privado suma US$1,552 millones; el sector público, -US$444 millones; y los capitales de corto plazo, US$851 millones. Sin embargo, los componentes resultan más reveladores que el saldo agregado.
En los últimos cuatro trimestres, los activos del sector privado sumaron aproximadamente US$10,180 millones, mientras que los pasivos ascendieron a US$13,593 millones. Esto refleja dos fuerzas simultáneas: los residentes siguen adquiriendo activos en el exterior y Perú continúa recibiendo financiamiento externo.
Los movimientos de corto plazo también merecen atención. El saldo acumulado de esta categoría en los últimos cuatro trimestres asciende a aproximadamente US$4,317 millones, mientras que los activos suman alrededor de US$3,787 millones. En el primer trimestre, el propio BCRP ya había destacado el aumento de las compras netas de activos de corto plazo por parte de los sectores bancario y minero.
Esta composición permite entender por qué no basta con observar únicamente la inversión extranjera que ingresa al país. Los residentes peruanos también deciden dónde mantener sus activos en función de las diferencias relativas en la rentabilidad, el riesgo político, las expectativas cambiarias y las tasas de interés internacionales.
El misterio de los errores y omisiones
Por último, hay una cuenta menos visible, pero especialmente llamativa: errores y omisiones netos. En el tercer trimestre de 2026, registró un saldo negativo de US$3,413 millones, una cifra extremadamente elevada para un solo trimestre. En los últimos cuatro trimestres, el saldo negativo acumulado fue de aproximadamente US$6,606 millones. ¿Qué significa esto?
La balanza de pagos se elabora a partir de numerosas fuentes estadísticas que no siempre registran simultáneamente ambas partes de una operación internacional. Las exportaciones, los pagos bancarios, los movimientos empresariales, los depósitos, los créditos comerciales y los activos financieros proceden de fuentes distintas y se registran con metodologías y en momentos diferentes. Los errores y omisiones permiten ajustar y reconciliar estadísticamente esas transacciones.
Por eso, un valor negativo aislado no basta para demostrar una fuga de capitales. Sin embargo, si los valores negativos son elevados y persistentes, conviene analizar la situación. Esto puede reflejar diferencias temporales en los registros, comercio exterior aún no reconciliado, activos externos que las encuestas captan con retraso o transacciones financieras cuya contrapartida no se ha identificado por completo. También puede reflejar movimientos internacionales de riqueza privada que no se registran adecuadamente.
La prudencia metodológica es fundamental: los US$6,606 millones negativos no pueden interpretarse automáticamente como capital fugado clandestinamente del país. Sin embargo, tampoco deben pasarse por alto. Su persistencia indica que existe un volumen considerable de operaciones externas cuya contrapartida estadística aún no se identifica con precisión.
El incentivo internacional ha cambiado
Buscar rentabilidad fuera del Perú tiene hoy una justificación financiera mucho más sólida que hace algunos años. Estados Unidos vuelve a ofrecer rendimientos nominales cercanos al 5 % en instrumentos de larga duración. El BCRP informó que los rendimientos de los US Treasuries alcanzaron el 5.00 % en noviembre. Esto cambia profundamente el cálculo de cualquier inversionista peruano.
Si un bono del Tesoro estadounidense —considerado uno de los activos de referencia mundial libres de riesgo— ofrece cerca del 5 %, mantener capital en Perú debe compensar adecuadamente los riesgos cambiarios, políticos y financieros del país.
En noviembre, el BCRP aumentó su tasa de referencia del 4.25 % al 4.50 %. Señaló que la medida buscaba facilitar el retorno de la inflación al rango meta ante los fuertes choques de oferta, el aumento de las expectativas inflacionarias y el elevado dinamismo de la demanda interna.
La inflación interanual de Lima Metropolitana alcanzó el 5.25 % en octubre, por encima de la tasa de referencia, fijada en 4.50 %. El BCRP sostiene que su política es prospectiva (forward guidance) y que, con expectativas de inflación a doce meses del 3.05 %, la tasa real ex ante se ubica cerca del 1.45 %. Sin embargo, esta lectura debe tomarse con cautela: en el último episodio de inflación elevada, en 2023, el BCRP tardó en elevar la tasa de referencia y, como resultado, la inflación tardó más en descender.(ver Gráfico 4).
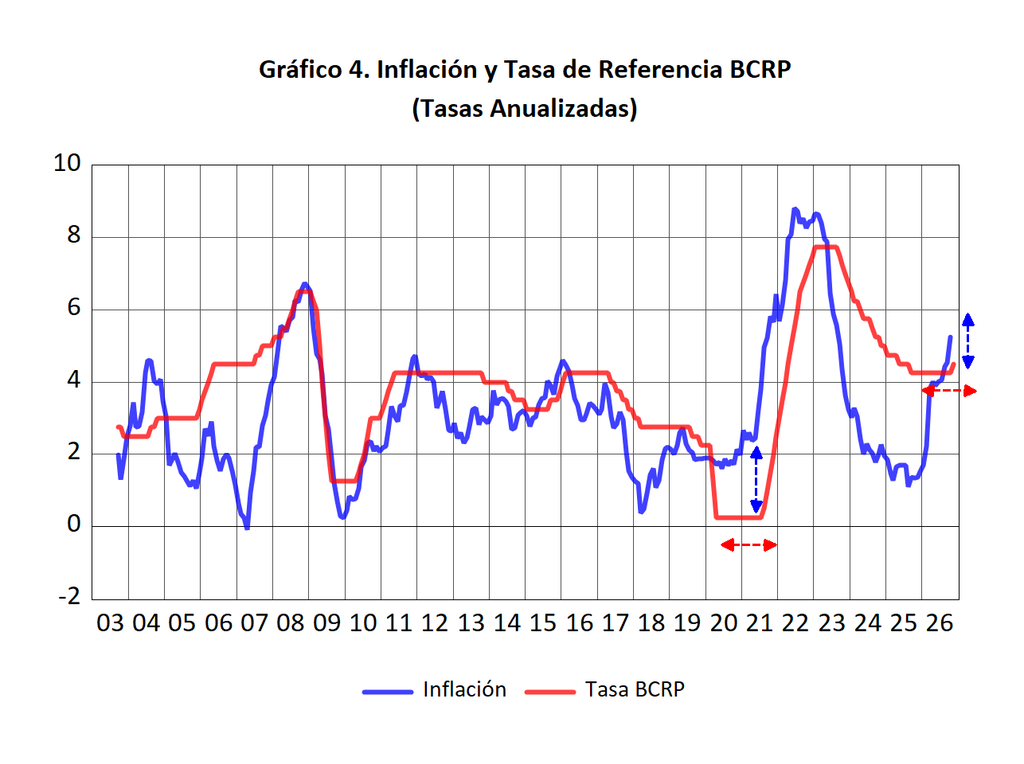
Hoy enfrentamos una situación similar. Dado que la inflación efectiva supera la tasa de referencia, un aumento de apenas 25 puntos básicos, aplicado cuando los choques de oferta y las expectativas ya están presionando, corre el riesgo de repetir esa demora. Si la autoridad monetaria reacciona tarde, la inflación se afianza y luego requiere un ajuste más prolongado y costoso. Además, el diferencial de rendimiento internacional se ha vuelto mucho menos favorable para el Perú, especialmente frente a los bonos estadounidenses de largo plazo. Mantener capital en soles también depende del rendimiento total esperado, incluida la evolución futura del tipo de cambio.
El sol fuerte puede convertirse paradójicamente en incentivo para dolarizar riqueza
Aquí surge otro fenómeno interesante: una moneda nacional fuerte reduce, en soles, el costo de adquirir dólares y activos denominados en moneda extranjera. Para las empresas o familias que buscan diversificar su patrimonio a nivel internacional, comprar activos estadounidenses resulta relativamente más barato cuando el sol está apreciado.
Eso no significa que el fortalecimiento del sol provoque automáticamente una fuga de capitales. En gran medida, se debe a que el país recibe una enorme cantidad de dólares gracias al superávit comercial. Sin embargo, esa misma abundancia de divisas favorece que los residentes conviertan parte de sus excedentes en activos en el exterior.
El gran riesgo está ahora en los minerales
Hasta ahora, este equilibrio se ha sostenido gracias a un enorme colchón: la balanza comercial. Pero ¿qué pasaría si empezara a reducirse? La pregunta ya no es puramente hipotética. A comienzos de noviembre, el BCRP informó que los precios internacionales de los metales habían bajado. Más recientemente, el cobre y el oro registraron importantes correcciones en los mercados mundiales. El 19 de noviembre se reportó que el cobre acumulaba una caída cercana al 13 % en noviembre y el oro, de alrededor del 9 %, en un contexto de fortalecimiento del dólar, debilidad de algunos indicadores chinos y expectativas de tasas de interés estadounidenses más altas.
Para Perú, esta evolución es de gran importancia. La extraordinaria expansión de las exportaciones en 2026 se debe, en buena medida, a los precios y no solo a las cantidades. Si los precios del cobre y el oro corrigieran de forma persistente, la primera línea de defensa de la cuenta corriente comenzaría a debilitarse.
Y las partidas que hoy absorben el superávit comercial no desaparecerían de inmediato. Los peruanos seguirían viajando al exterior, las empresas extranjeras continuarían remitiendo utilidades y el Gobierno seguiría pagando intereses de bonos y préstamos. Los inversionistas nacionales también seguirían comparando las oportunidades locales con rendimientos externos cercanos al 5%. Allí está el verdadero riesgo.
Una advertencia que la bonanza no debería ocultar
La balanza de pagos peruana del tercer trimestre de 2026 no refleja una crisis; todo lo contrario. Perú mantiene una posición externa que muchos países de la región quisieran tener: exportaciones récord, un superávit comercial extraordinario, una cuenta corriente ampliamente positiva y elevados ingresos por divisas. Pero precisamente por eso las cifras deben examinarse con mayor cuidado.
El superávit comercial acumulado en los últimos cuatro trimestres ronda los US$47,027 millones, mientras que las exportaciones superan los US$115,783 millones. Sin embargo, el déficit de servicios ya alcanza los US$9,524 millones y el del ingreso primario se aproxima a los US$29,892 millones. Solo las utilidades privadas remitidas al exterior durante ese período suman alrededor de US$30,345 millones. La conclusión es evidente: una proporción cada vez mayor de la extraordinaria renta externa que obtiene el país vuelve al exterior.
Esa salida no debe confundirse automáticamente con una fuga de capitales. Una parte corresponde a la remuneración normal del capital extranjero que ingresó previamente y asumió riesgos en Perú. Sin embargo, la magnitud y persistencia de estos flujos plantean una cuestión más profunda: ¿por qué hay tan pocos incentivos para reinvertir productivamente en el país una mayor proporción de esas ganancias?
Ahí surge un problema que la política monetaria, por sí sola, difícilmente puede resolver. Una empresa decide reinvertir cuando cuenta con estabilidad jurídica, proyectos rentables, infraestructura adecuada, capacidad institucional, demanda futura y reglas previsibles. Una tasa de interés apenas más alta puede influir en las decisiones financieras de corto plazo, pero no convierte automáticamente a una economía en un destino atractivo para nuevas inversiones.
La política económica necesita dos manos
El aumento de la tasa de referencia del BCRP de 4.25% a 4.50% puede ayudar a contener las expectativas de inflación y, aunque de forma marginal, mejorar la rentabilidad relativa de los activos en soles. Sin embargo, sería excesivo esperar que un alza de 25 puntos básicos revierta los movimientos internacionales de capital, que responden a factores mucho más amplios.
La propia autoridad monetaria ha señalado que su decisión no implica necesariamente el inicio de una serie continua de aumentos. Antes de modificar nuevamente su postura monetaria, evaluará la evolución de la inflación, las expectativas, la actividad económica y los choques de oferta. Sin embargo, la cuestión externa refuerza la necesidad de coordinarse con la política fiscal.
Si la política fiscal sigue expandiendo el gasto, aumentando las necesidades de financiación o elevando la percepción de riesgos futuros, el banco central podría verse obligado a mantener condiciones monetarias más restrictivas de lo que exigiría una política fiscal prudente. Al mismo tiempo, los mayores déficits y niveles de deuda incrementan los intereses que, más adelante, se registrarán como egresos del ingreso primario. Por tanto, existe una conexión directa entre la disciplina fiscal y la sostenibilidad externa.
Perú está desaprovechando una oportunidad excepcional
La lectura más importante de las cifras del tercer trimestre no debería ser pesimista, sino preventiva. El país atraviesa una coyuntura externa excepcionalmente favorable. Los altos precios de los minerales han llevado las exportaciones y la balanza comercial a máximos históricos en la serie analizada. Ese ingreso representa una extraordinaria oportunidad para fortalecer las reservas, la inversión, el ahorro y la capacidad productiva.
Pero la balanza de pagos muestra que una parte creciente de este viento favorable se está escapando por otras ventanas. El déficit de servicios establece récords. El ingreso primario privado registra un desequilibrio sin precedentes en la serie disponible. Las remisiones de utilidades han alcanzado magnitudes extraordinarias. Los pagos de intereses de los bonos públicos aumentan. Los residentes mantienen importantes activos en el exterior. Y los errores y omisiones continúan presentando saldos negativos considerables.
Mientras el cobre y el oro se mantengan elevados, el extraordinario superávit comercial puede absorber estas presiones. Pero los acontecimientos de noviembre recuerdan que ningún precio internacional sube indefinidamente. El oro ha registrado fuertes descensos y el cobre experimenta una corrección significativa, mientras que los rendimientos en EE. UU. se mantienen en niveles elevados.
Por eso, la verdadera prueba para la economía peruana no es administrar la balanza de pagos mientras los precios de los minerales alcanzan máximos históricos, sino prepararse para cuando dejen de hacerlo.
La política monetaria puede contribuir a preservar la estabilidad y la credibilidad. Pero no puede sustituir una política fiscal prudente, ni crear por decreto oportunidades de inversión, ni resolver incertidumbres institucionales que incentivan a empresas y familias a diversificar sus patrimonios fuera del país. Hoy, el sector minero ofrece un seguro extraordinariamente generoso. La responsabilidad de la política económica es aprovecharlo antes de que el ciclo internacional vuelva a cambiar.
Porque si el cobre y el oro siguen cayendo mientras aumentan las remesas de utilidades, las importaciones de servicios y el servicio de la deuda externa, la pregunta dejará de ser cuánto crecerá el superávit de cuenta corriente. La pregunta será cuánto tiempo puede conservarlo. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).