Linterna de Popa 568
Jorge F. Baca Campodónico
Noviembre 2026
¿Es prudente una política contracíclica ante un choque de oferta como el Fenómeno El Niño?
¿Cuán conveniente es la política contracíclica anunciada por el MEF?
Destaque
Ante la amenaza del Fenómeno El Niño y la incertidumbre financiera mundial, urge una consolidación fiscal que reduzca el gasto improductivo y reasigne recursos a prevención y protección social, como alternativa a la política contracíclica que aumenta la deuda y compromete el espacio fiscal futuro.
El Perú se encuentra nuevamente ante una decisión de política económica cuyos efectos probablemente se extenderán mucho más allá del año para el cual fueron concebidas. Ante la amenaza del Fenómeno El Niño y un escenario internacional caracterizado por elevados precios de la energía y altas tasas de interés, el Gobierno ha anunciado una política fiscal denominada “contracíclica” que contempla incorporar S/18.000 millones adicionales al presupuesto de 2027, elevar el déficit fiscal previsto para ese año y postergar la convergencia hacia la meta de déficit de 1% del PBI hasta 2031.
La intención declarada es comprensible: proteger a las familias vulnerables, impedir que los choques externos provoquen una recesión y sostener el crecimiento económico. El problema no está necesariamente en esos objetivos, sino en el diagnóstico del fenómeno al que se pretende responder y, sobre todo, en los instrumentos seleccionados.
Una política fiscal contracíclica tradicional adquiere sentido cuando una economía experimenta una insuficiencia de demanda agregada. Si familias y empresas reducen simultáneamente su consumo e inversión, existe capacidad productiva ociosa y aumenta el desempleo, el Estado puede temporalmente expandir la demanda mediante gasto público o reducciones de impuestos. El objetivo es sustituir parcialmente la demanda privada desaparecida hasta que esta se recupere.
Pero el Fenómeno El Niño plantea un problema sustancialmente diferente. Su impacto fundamental es sobre la oferta. Puede reducir la producción agrícola, afectar la pesca, interrumpir carreteras, deteriorar infraestructura, elevar costes logísticos, limitar el abastecimiento de alimentos y disminuir la capacidad productiva de determinadas regiones. En semejantes circunstancias, expandir indiscriminadamente la demanda cuando simultáneamente se contrae la oferta puede resultar no sólo insuficiente para recuperar la producción, sino incluso contraproducente: parte del estímulo puede terminar transformándose en mayores precios, importaciones y presión sobre las cuentas fiscales.
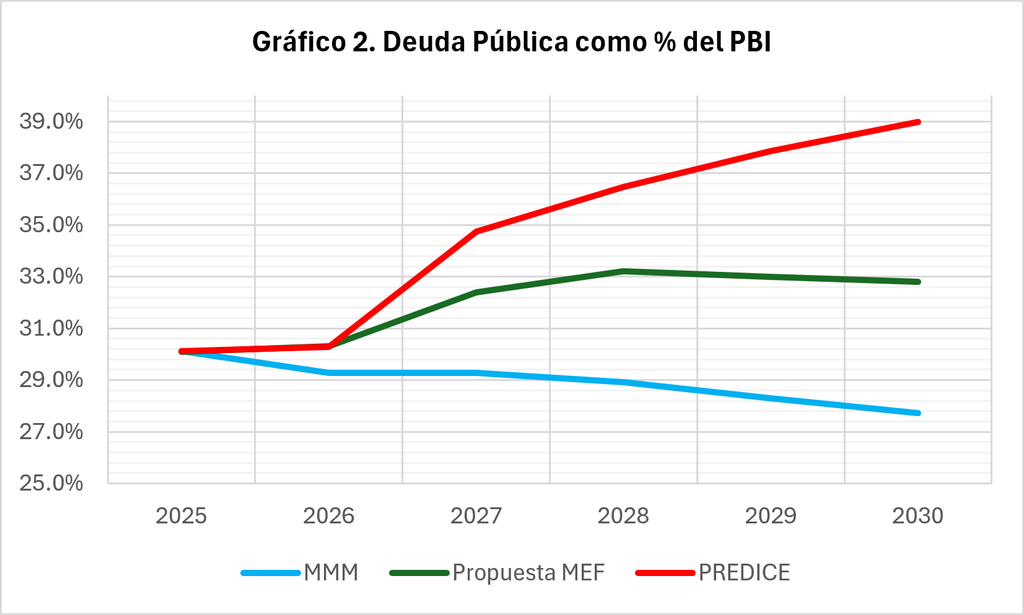
El Gobierno sostiene que dispone del espacio fiscal suficiente para responder al choque y que el estímulo permitirá que el crecimiento de 2027 sea incluso superior al registrado en 2026. Sin embargo, este supuesto constituye al mismo tiempo la principal vulnerabilidad del programa. Las simulaciones alternativas realizadas con nuestro modelo PREDICE y utilizadas para nuestro análisis muestran que si, en lugar de acelerarse, la economía peruana sufriera una contracción del orden del 2% en 2027, la trayectoria fiscal cambiaría radicalmente: el déficit podría aproximarse al 4.6% del PBI y la deuda pública situarse alrededor del 34.7% del producto, continuando posteriormente una trayectoria ascendente.
Por ello la pregunta correcta no es si el Estado debe reaccionar frente a El Niño. Evidentemente debe hacerlo. La interrogante es otra: ¿debe responder aumentando de forma significativa el déficit y el endeudamiento, o debería aprovechar el choque para reordenar un aparato estatal sobredimensionado, reducir gasto improductivo y trasladar esos recursos hacia prevención, infraestructura y protección focalizada?
Un choque de oferta no es un choque de demanda
La distinción puede parecer académica, pero tiene consecuencias extraordinariamente prácticas. Una recesión originada por una caída de la demanda se caracteriza por empresas capaces de producir que no encuentran compradores. Hay trabajadores disponibles, maquinaria desocupada y capacidad productiva ociosa. En esas circunstancias, un aumento temporal del gasto público puede movilizar recursos que de otro modo permanecerían sin utilizar. Ese es el fundamento clásico de una política fiscal contracíclica.
Un choque de oferta funciona de manera diferente. Cuando lluvias, inundaciones, sequías, interrupciones logísticas o temperaturas anómalas reducen una cosecha, afectan la pesca o destruyen carreteras, el problema no consiste en que falten compradores. Faltan bienes, capacidad productiva o canales para llevarlos al mercado. Si ante esa situación el Gobierno incrementa considerablemente el gasto sin restablecer primero la oferta, aumenta la cantidad de dinero persiguiendo una cantidad menor de bienes. El resultado puede ser inflación.
Eso no significa que el Estado deba permanecer pasivo. Todo lo contrario. Existen gastos públicos especialmente justificados ante un choque de oferta: prevención de desastres, limpieza de cauces, mantenimiento de carreteras, rehabilitación de infraestructura, reconstrucción de colegios y hospitales, apoyo temporal y estrictamente focalizado a familias damnificadas y recuperación de capacidad productiva. Pero su justificación económica es distinta. No se trata fundamentalmente de incrementar la demanda agregada. Se trata de proteger y reconstruir la oferta.
El paquete anunciado contempla bonos a familias vulnerables, mantenimiento preventivo y correctivo de infraestructura pública, reactivación de obras, vivienda social, subsidios a combustibles e inversión. Varias de estas partidas pueden justificarse desde una perspectiva de mitigación del choque y protección social. El problema aparece cuando estas intervenciones extraordinarias y temporales se convierten en argumento para elevar estructuralmente la senda del déficit durante varios años.
Consolidar para poder gastar donde realmente hace falta
Existe una alternativa que merece mucha mayor atención: enfrentar El Niño no mediante una expansión general del Estado financiada con deuda, sino mediante una reasignación profunda del gasto acompañada de consolidación fiscal. El Perú posee un presupuesto considerable en el que coexisten servicios esenciales insuficientemente financiados con duplicidades administrativas, programas de efectividad discutible y gastos corrientes que deberían evaluarse de manera permanente.
Ante una emergencia de oferta, la primera pregunta debería ser cuánto espacio puede obtenerse dentro del presupuesto existente. Cada sol que pueda ahorrarse eliminando una actividad innecesaria es un sol que puede destinarse a infraestructura frente a El Niño sin aumentar la deuda. Cada duplicidad eliminada permite financiar protección social sin elevar estructuralmente el déficit. Cada programa de reducido impacto que se restructura libera recursos para carreteras, defensas ribereñas, drenajes, agricultura, hospitales o colegios.
Esta estrategia de consolidación fiscal presenta una ventaja fundamental respecto del endeudamiento: crea espacio fiscal permanente. Un recorte de gasto improductivo libera recursos no sólo para 2027, sino para los años siguientes. La deuda, por el contrario, permite utilizar recursos hoy a cambio de reducir el espacio presupuestario futuro debido al aumento del pago de intereses.
La verdadera política anticíclica no consiste únicamente en gastar durante las crisis. Consiste también en acumular capacidad fiscal durante los años normales para poder utilizarla cuando aparece una emergencia. Durante mucho tiempo esa fue una de las fortalezas del modelo económico peruano: déficits reducidos, activos financieros y bajos niveles relativos de deuda funcionaban como un seguro frente a crisis extraordinarias y permitieron acumular significativos ahorros en el fondo de estabilización. Con la pandemia el fondo se agotó y no ha sido repuesto.
Los S/18.000 millones y la nueva trayectoria fiscal
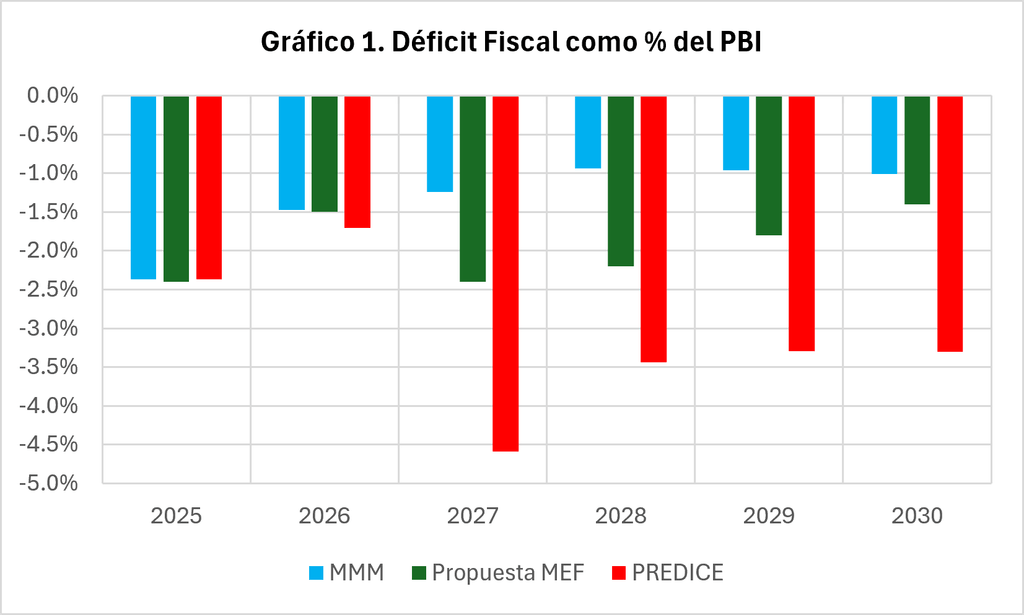
La política anunciada representa un cambio importante respecto de las previsiones con las que originalmente se estructuró el marco fiscal multianual (MMM). El programa incrementa en S/18.000 millones el presupuesto de 2027 y eleva la meta de déficit fiscal hasta 2.4% del PBI. La nueva trayectoria proyecta déficits de 2.4% en 2027, 2.2% en 2028, 1.8% en 2029, 1.4% en 2030 y finalmente 1% en 2031 (ver Gráfico 1).
A simple vista, la secuencia parece razonable: se acepta temporalmente un déficit mayor debido a circunstancias excepcionales y posteriormente se recupera progresivamente la disciplina fiscal. Pero semejante trayectoria sólo es creíble si los supuestos que la sostienen se materializan. La estrategia parte del supuesto de que la economía crecerá más que en el 2026.
En términos fiscales esto es crucial. Un mayor crecimiento incrementa la recaudación, expande el denominador utilizado para calcular deuda y déficit como porcentaje del PBI y facilita absorber el peso del gasto adicional. Pero, si el crecimiento del PBI no se produce, los tres mecanismos funcionan en dirección opuesta: se recauda menos, el déficit nominal aumenta y un PBI menor hace que una determinada cantidad de deuda represente una proporción mayor del producto.
Existe, por tanto, una relación circular entre crecimiento y sostenibilidad fiscal. La trayectoria presentada por el MEF parece manejable porque supone crecimiento elevado, pero precisamente el riesgo económico que justifica el programa es que ese crecimiento no ocurra. El Gobierno apuesta a que la expansión fiscal contribuirá a impedir la desaceleración y que el crecimiento futuro facilitará la consolidación. El problema es que un choque de oferta como El Niño puede impedir que ese mecanismo funcione.
¿Qué ocurriría si el PBI cayera 2% en 2027?
La prudencia económica nunca consiste en proyectar exclusivamente el escenario central. Consiste en preguntar qué sucede cuando las cosas salen mal. Las simulaciones realizadas con nuestro modelo PREDICE para este artículo son particularmente ilustrativas. En el escenario alternativo se supone que el PBI real, en lugar de crecer con fuerza en 2027, cae 2%. No se trata de afirmar que esta contracción ocurrirá inevitablemente. Es un ejercicio de riesgo destinado a evaluar la robustez de la estrategia fiscal ante un escenario adverso.
Con una contracción de esa magnitud, el PBI real caería desde aproximadamente S/623,879 millones en 2026 hasta S/611,402 millones en 2027. Simultáneamente, debido a menores ingresos y mayor gasto, el déficit fiscal alcanzaría aproximadamente S/61,897 millones, equivalente a alrededor del 4.6% del PBI. La diferencia respecto de la meta de 2.4% propuesta en la política contracíclica sería enorme (ver Gráfico 1).
La dinámica de la deuda sería todavía más preocupante. La simulación sitúa la deuda pública alrededor del 34.7% del PBI en 2027. Posteriormente subiría a aproximadamente 36.5% en 2028, 37.8% en 2029 y cerca del 39% en 2030 (ver Gráfico 2). Esto revela una característica fundamental: cuando el crecimiento cae, aumenta simultáneamente la necesidad de financiamiento y se reduce el tamaño de la economía que debe sostener esa deuda.
Por eso resulta peligroso diseñar una expansión fiscal cuya sostenibilidad depende precisamente de que no ocurra el principal riesgo que la política pretende combatir. La trayectoria debería evaluarse como una prueba de estrés y no únicamente bajo los supuestos más favorables.
Endeudarse hoy significa pagar mañana
La reciente colocación internacional de bonos peruanos constituye otro elemento del debate. El Perú ha conseguido US$4,500 millones mediante bonos internacionales a 12 y 30 años, con cupones de 6.06% y 6.45%, respectivamente. La fuerte demanda demuestra que el país conserva acceso a los mercados financieros internacionales. Pero capacidad de endeudamiento y conveniencia de endeudarse son conceptos diferentes.
Una tasa superior al 6% aplicada a obligaciones de largo plazo representa compromisos de intereses durante muchos años. Si una parte creciente del endeudamiento termina financiando gasto corriente o compromisos permanentes, la siguiente generación de contribuyentes pagará por servicios consumidos mucho antes. Existe una diferencia esencial entre deuda destinada a un activo productivo de larga duración y deuda recurrente destinada a financiar consumo público.
Una carretera bien restaurada, un sistema de drenaje, una defensa ribereña o infraestructura educativa bien ejecutada pueden generar beneficios durante décadas. Es razonable discutir si parte de esas inversiones debe financiarse mediante deuda de largo plazo. Pero, financiar burocracia, transferencias permanentes o expansión corriente del aparato estatal mediante bonos a 12 o 30 años es algo completamente diferente.
A medida que aumenta el pago de intereses disminuye el presupuesto disponible para educación, seguridad, salud, infraestructura y protección social. El endeudamiento de hoy se transforma en rigidez presupuestaria mañana. No existe almuerzo gratis fiscal.
Cuando la política fiscal y la monetaria empujan en direcciones opuestas
A la dificultad fiscal se añade ahora un problema monetario. La inflación interanual alcanzó 5.25% en octubre de 2026. Más importante aún, la inflación sin alimentos y energía se situó alrededor del 4.64%. El Banco Central de Reserva enfrenta por ello una situación delicada.
Si El Niño reduce la disponibilidad de alimentos, afecta la pesca o interrumpe los canales de distribución, los precios reciben un impulso adicional desde el lado de la oferta. Si simultáneamente el Gobierno incrementa significativamente la demanda agregada mediante una expansión fiscal, ambas fuerzas pueden combinarse. Mientras el Ministerio de Economía intenta acelerar la economía mediante gasto público, el Banco Central podría verse obligado a contener la inflación manteniendo una política monetaria restrictiva o seguir elevando la tasa de referencia si las expectativas se deterioraran.
Tendríamos entonces al Estado acelerando con un pie y frenando con el otro. Fiscalmente se inyectaría demanda; monetariamente se procuraría retirarla. El resultado podría ser una combinación ineficiente: mayores déficits fiscales, mayor deuda pública y tasas de interés más elevadas, sin obtener a cambio el crecimiento esperado.
El elevado coste internacional del financiamiento refuerza esa cautela. Endeudarse cuesta más y refinanciar obligaciones futuras puede resultar más caro. El contexto internacional exige mayor prudencia fiscal, no menor.
No todo gasto frente a El Niño es expansivo ni debe eliminarse
Sería un error interpretar este argumento como una propuesta de austeridad indiscriminada frente a la emergencia. El Estado tiene la obligación de proteger a las familias afectadas, preservar infraestructura crítica y evitar que un choque climático transitorio destruya permanentemente capacidad productiva. El debate relevante es sobre la composición, temporalidad y financiamiento del gasto.
Un sol destinado a limpiar un cauce antes de una inundación puede ahorrar muchos soles de reconstrucción después. La conservación preventiva de una carretera puede impedir que una región quede aislada. Una transferencia temporal a una familia que ha perdido cosecha o ganado puede evitar que caiga en pobreza permanente. Este tipo de gasto tiene una justificación económica sólida, pero precisamente por ello debería tener prioridad frente a otros gastos menos productivos.
Si verdaderamente enfrentamos una emergencia, corresponde revisar el presupuesto completo bajo criterios de emergencia: postergar programas menos prioritarios, corregir duplicidades y reducir gastos administrativos allí donde sea posible. Una emergencia debería ser también una oportunidad para reconstruir prioridades públicas.
Consolidación fiscal no significa recesión
Durante años se ha instalado la idea de que consolidar las cuentas públicas equivale necesariamente a retirar demanda y provocar una recesión. No tiene por qué ser así. La consolidación puede basarse en la calidad del gasto. Si se reduce gasto burocrático improductivo y simultáneamente se incrementa inversión en infraestructura resiliente, el gasto total puede incluso disminuir mientras mejora su impacto sobre crecimiento y bienestar.
El objetivo no debería ser simplemente gastar menos. Debería ser gastar mejor. Un Estado más pequeño en actividades administrativas puede ser simultáneamente más fuerte en seguridad, educación, justicia, infraestructura y protección frente a desastres. Eso es particularmente importante en el Perú, donde una dificultad histórica ha sido transformar recursos presupuestarios en servicios efectivos.
La tentación permanente de postergar el ajuste
Existe además una dimensión de economía política que no debería ignorarse. Durante aproximadamente década y media, sucesivos gobiernos han encontrado razones diferentes para mantener o ampliar el gasto y diferir la consolidación. Las razones casi siempre parecen convincentes en el momento: una desaceleración mundial, una crisis política, la pandemia, la necesidad de reactivar, la reconstrucción o una emergencia climática.
Cada episodio posee circunstancias particulares. Sin embargo, cuando las excepciones se suceden permanentemente comienza a desaparecer la regla. El déficit que debía reducirse el próximo año se reduce dentro de dos; después dentro de tres. Una nueva crisis vuelve a desplazar la meta y el cambio de la regla fiscal. Y cada Gobierno explica que esta vez el mayor gasto generará suficiente crecimiento como para que la deuda se estabilice posteriormente.
“Esta vez será diferente” es probablemente una de las frases más peligrosas de las finanzas públicas. Una política fiscal sólida necesita mecanismos que obliguen a tomar decisiones incómodas durante los años normales precisamente para evitar decisiones desesperadas durante los años malos. La consolidación se vuelve políticamente más difícil cuanto más se posterga.
El verdadero concepto de espacio fiscal
El Gobierno ha destacado que el Perú mantiene una deuda relativamente moderada y capacidad de acceso al financiamiento. Pero espacio fiscal no significa simplemente distancia respecto de un límite legal de deuda. Es la capacidad de responder a una crisis sin comprometer la sostenibilidad futura.
Un país puede presentar una deuda relativamente baja y, sin embargo, poseer poco espacio fiscal si sus ingresos son reducidos o dependientes de la bonanza de precios internacionales, si su gasto corriente es rígido, sus obligaciones futuras son crecientes y si su costo de financiamiento ha aumentado. La pregunta correcta no es cuánto más podemos endeudarnos, sino cuánto endeudamiento adicional podemos asumir sin reducir significativamente nuestra capacidad de afrontar la próxima emergencia.
Desde esa perspectiva, utilizar deuda de largo plazo para financiar gasto corriente merece especial cautela. Cada emisión absorbe una parte de los ingresos tributarios futuros mediante intereses. Cuando esos intereses aumentan más rápidamente que la recaudación, comienza un paulatino desplazamiento de otros gastos. En algún momento la consolidación deja de ser una opción política y se convierte en una necesidad financiera.
La alternativa prudente
Una estrategia diferente debería comenzar por identificar exclusivamente los gastos indispensables frente a El Niño: prevención, reconstrucción de infraestructura crítica, protección temporal y focalizada de las familias realmente afectadas y mecanismos financieros que permitan preservar empresas y unidades productivas viables dañadas por el fenómeno.
Todo gasto adicional debería superar una prueba sencilla: ¿contribuye a preservar oferta productiva, proteger población vulnerable o reconstruir infraestructura? Si la respuesta es negativa, difícilmente puede justificarse utilizando El Niño como argumento.
Paralelamente debería implementarse un programa serio de consolidación basado en racionalización del aparato estatal, revisión de programas, eliminación de duplicidades y reducción del gasto corriente improductivo. La deuda debería reservarse prioritariamente para inversión cuyo retorno económico y social se extienda durante muchos años.
De esta forma, la política frente a El Niño podría ser expansiva precisamente donde necesita serlo y contractiva donde existe desperdicio. Eso sería mucho más eficiente que simplemente aumentar el techo de gasto.
Defender una fortaleza que costó décadas construir
La estabilidad macroeconómica del Perú no apareció espontáneamente. Fue construida durante décadas mediante disciplina fiscal, independencia monetaria, apertura económica y una gradual reducción del peso relativo de la deuda pública. Puede perderse mucho más rápidamente de lo que fue construida.
El 30%, 35% o incluso 40% del PBI de deuda pública puede parecer reducido frente a economías que mantienen ratios mayores. Pero la capacidad de endeudamiento no depende exclusivamente de la relación deuda/PBI. Depende también de la capacidad del Estado para generar ingresos y atender el servicio de esa deuda. El Perú debería preservar como activo estratégico su capacidad de endeudarse cuando verdaderamente sea necesario.
Cuando una política contracíclica termina siendo procíclica
Existe finalmente una paradoja que merece especial atención. Una política concebida para contrarrestar una desaceleración puede terminar profundizándola si está mal diseñada. Supongamos que el Gobierno eleva significativamente el gasto. El déficit aumenta y debe financiarse con deuda. Simultáneamente, El Niño reduce la oferta y aumenta los precios. La inflación permanece elevada. El Banco Central responde con una política monetaria más restrictiva.
Las empresas enfrentan entonces un coste financiero mayor, las familias pagan mayores intereses, la inversión privada se debilita y el Estado destina una proporción creciente de sus ingresos al servicio de deuda. El estímulo fiscal original puede ser parcialmente neutralizado por el endurecimiento monetario y por el deterioro de las expectativas fiscales. El resultado final podría ser exactamente el contrario del buscado: menos crecimiento, más inflación y más deuda.
La población terminaría pagando la política mediante una combinación de pérdida de poder adquisitivo, mayores impuestos futuros o menores servicios públicos.
Conclusión: quizás esta vez tampoco sea diferente
El debate sobre la política contracíclica anunciada para 2027 no debería convertirse en una discusión ideológica entre quienes quieren gastar y quienes quieren ajustar. Existe una pregunta mucho más pertinente: ¿qué política corresponde al tipo de choque que realmente enfrentamos?
Si la economía peruana estuviera atravesando una contracción provocada fundamentalmente por insuficiencia de demanda, una expansión fiscal temporal podría encontrarse plenamente justificada. Pero El Niño constituye esencialmente un choque sobre la capacidad productiva. Ante semejante perturbación, la prioridad debería ser proteger la oferta, garantizar infraestructura, mantener canales logísticos, auxiliar a los damnificados y reconstruir rápidamente la capacidad productiva perdida.
Inyectar demanda indiscriminadamente no produce pescado cuando los puertos no pueden operar, no genera cosechas cuando las condiciones climáticas las destruyen y no reconstruye carreteras simplemente porque las familias dispongan de más dinero. Pero puede elevar los precios.
La aparición simultánea de una inflación interanual superior al 5%, tasas internacionales elevadas y riesgos climáticos aconseja prudencia. El Gobierno posee margen para actuar. Precisamente por eso debería utilizarlo cuidadosamente. Los S/18,000 millones de soles no deberían convertirse en autorización para perpetuar un Estado cada vez más costoso. Deberían representar, si verdaderamente son necesarios, una intervención extraordinaria, focalizada y acompañada de una reducción del gasto menos prioritario siempre que sea posible.
La reciente emisión de US$4,500 millones demuestra que el Perú conserva acceso al financiamiento internacional. Esa capacidad no debería interpretarse como una invitación a endeudarse, sino como un patrimonio que necesita conservarse.
Las simulaciones del escenario adverso constituyen una advertencia. Con una caída del PBI de 2% en 2027, el déficit fiscal podría acercarse al 4.6% del PBI y la deuda superar el 34%, continuando posteriormente hacia niveles próximos al 39% hacia 2030. Quizás ese escenario nunca ocurra. Ojalá sea así. Pero la política económica prudente se construye precisamente pensando en aquello que esperamos que no suceda.
Durante demasiados años la política fiscal peruana ha postergado decisiones estructurales bajo el argumento de que existe una circunstancia excepcional que justifica gastar un poco más hoy y ajustar mañana. La consecuencia acumulativa es conocida: el gasto corriente aumenta, la deuda sube, el pago de intereses ocupa progresivamente más espacio presupuestario y la consolidación vuelve a trasladarse al siguiente Gobierno.
Siempre aparece la esperanza de que esta vez será diferente. Tal vez la verdadera innovación de política económica sería aceptar que no tiene por qué serlo. Un país responsable no demuestra fortaleza fiscal gastando todo el espacio que posee. La demuestra conservando una parte significativa de ese espacio para cuando verdaderamente lo necesite.
El reto económico de 2027 debería convertirse en una oportunidad para cambiar de paradigma: en lugar de utilizar El Niño para justificar un Estado más grande y endeudado, utilizar la emergencia para construir un Estado más eficiente, focalizado, resiliente y fiscalmente sostenible. Eso significaría proteger la inversión verdaderamente necesaria, ayudar directamente a las familias afectadas, reconstruir capacidad productiva y simultáneamente eliminar gasto improductivo.
Esta política puede ser menos vistosa que anunciar miles de millones adicionales de gasto público, pero también puede ser considerablemente más efectiva. Porque cuando el problema fundamental es que existen menos bienes para comprar, aumentar simplemente el dinero disponible para comprarlos no constituye necesariamente una solución. Y cuando además ese dinero es prestado, a tasas superiores al 6%, la factura terminará llegando mucho después de que haya pasado El Niño. La responsabilidad de la política económica consiste precisamente en pensar en quién tendrá que pagarla. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).