Linterna de Popa 567
Jorge F. Baca Campodónico
Noviembre 2026
La Economía Peruana: entre Escila y Caribdis
El Perú enfrenta una encrucijada: entre la inflación y la recesión
Destaque
Entre el riesgo de una inflación persistente y la amenaza de una desaceleración por El Niño, el Perú necesita navegar con prudencia. Contener los precios sin asfixiar el crecimiento exige coordinar la política monetaria y fiscal, priorizar la prevención y la infraestructura, y recortar el gasto improductivo. El desafío es afrontar la emergencia sin comprometer la estabilidad ni las reformas que el país necesita.
Cuando Ulises emprendió el regreso a Ítaca después de la guerra de Troya, tuvo que atravesar uno de los pasos más peligrosos de su travesía. A un lado estaba Escila, el monstruo que aguardaba entre las rocas; al otro, Caribdis, el remolino capaz de engullir una embarcación entera. No había una ruta completamente segura. Alejarse demasiado de una amenaza significaba acercarse peligrosamente a la otra. La única alternativa era navegar con precisión, aceptar que no todos los riesgos podían eliminarse y evitar que el intento de escapar de un peligro condujera directamente al desastre opuesto.
La economía peruana parece aproximarse a un estrecho semejante. El Banco Central de Reserva del Perú enfrenta una inflación que vuelve a situarse claramente por encima de su rango meta y que ya no puede atribuirse cómodamente a una perturbación breve. Por un lado aparece Escila: permitir que el aumento de los combustibles, el transporte, los alimentos y el tipo de cambio se propague al resto de los precios, contamine las expectativas y termine convirtiéndose en una inflación persistente. Por el otro está Caribdis: responder mediante un incremento considerable de la tasa de interés precisamente cuando la actividad económica podría comenzar a perder dinamismo como consecuencia de un Fenómeno de El Niño extraordinario.
La dificultad reside en que ambas amenazas están empezando a aproximarse. La tasa de referencia del BCRP permanece en 4.25 % desde septiembre de 2025, mientras la inflación interanual ha vuelto a superar el techo de 3 % del rango meta. En septiembre de 2026 alcanzó 4.5 %, y las expectativas de inflación a doce meses se situaron en 3.1 %. Una parte importante de esta desviación procede del encarecimiento de los combustibles y de sus efectos sobre los costes de transporte. Pero cuanto más tiempo se prolongan esos aumentos, más difícil resulta seguir considerándolos un simple choque transitorio.
El problema se agrava porque la economía peruana se enfrenta simultáneamente a perturbaciones externas e internas. Las tensiones geopolíticas han elevado la incertidumbre en los mercados energéticos internacionales. Los mayores costes del petróleo y sus derivados repercuten sobre el diésel y, a través de él, sobre prácticamente todas las cadenas de distribución. A ello se añade el encarecimiento de insumos agrícolas como los fertilizantes, mientras El Niño amenaza simultáneamente la pesca, la agricultura y la infraestructura vial.
El ENFEN mantiene la alerta de El Niño Costero y ha señalado una elevada probabilidad de una magnitud extraordinaria entre octubre de 2026 y marzo de 2027. Para el verano de 2027 se esperan precipitaciones superiores a sus promedios históricos en la costa norte, la costa central y la sierra norte occidental. La anchoveta, y la pesca en general, además, ya muestran alteraciones en su distribución. El choque, por tanto, no pertenece a un futuro distante: ha comenzado a desenvolverse y puede intensificarse.
La pregunta que enfrenta el BCRP es inquietantemente sencilla: ¿qué debe hacerse cuando la inflación exige apretar el freno al mismo tiempo que la producción amenaza con desacelerarse?
El regreso de la inflación y la tasa de referencia del BCRP
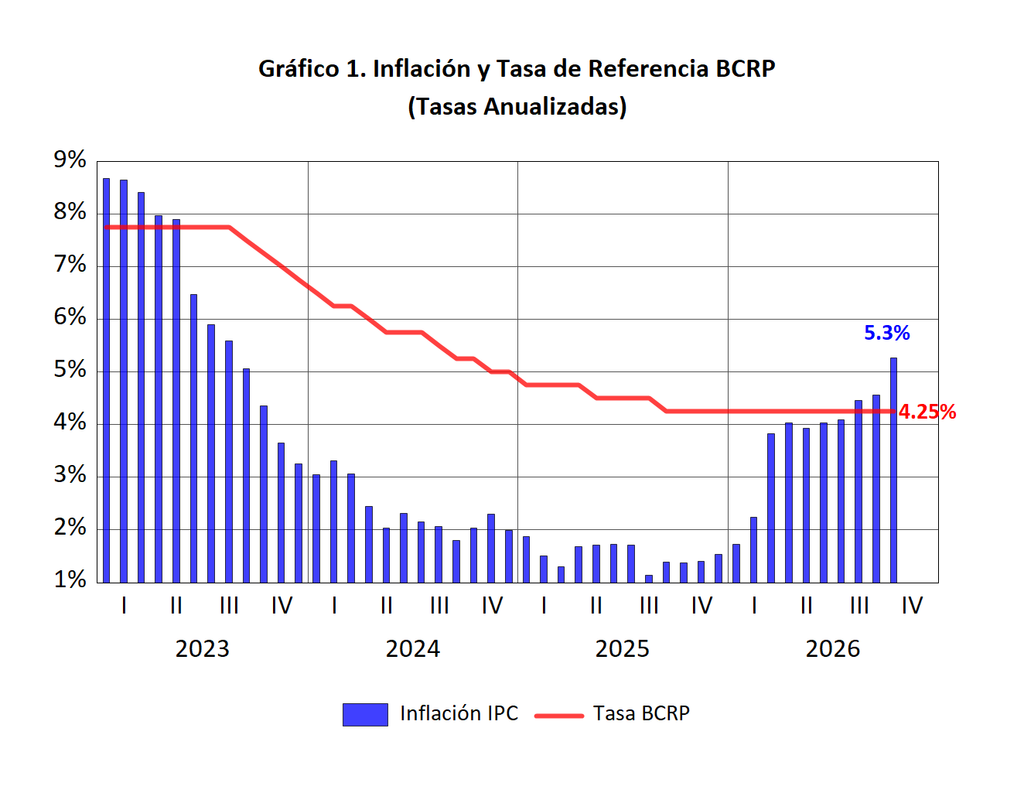
El Gráfico 1 ayuda a comprender cómo se llegó hasta aquí. La inflación peruana entró en 2023 todavía en niveles excepcionalmente elevados. La economía arrastraba las consecuencias de la extraordinaria expansión monetaria y fiscal aplicada durante la pandemia, sobre la que posteriormente se superpusieron la ruptura de cadenas internacionales de suministro, el aumento de los precios de alimentos y energía y las perturbaciones asociadas a la guerra en Ucrania.
La respuesta monetaria llegó después de que las presiones inflacionarias ya hubieran adquirido considerable intensidad. El BCRP condujo entonces su tasa de referencia hacia niveles contractivos y posteriormente inició un prolongado ciclo de reducción cuando la inflación comenzó a ceder.
La trayectoria recogida en el Gráfico 1 es elocuente. Durante 2023 la inflación descendió desde niveles cercanos al 9 %, mientras la tasa de referencia permanecía alrededor del 7.75 %. A medida que la inflación retrocedía, el BCRP fue reduciendo progresivamente la tasa hasta llegar al 4.25 %. Allí se detuvo.
El problema es que posteriormente cambió la dirección de la inflación. Después de situarse alrededor del 1 % durante parte de 2025, comenzó un nuevo ascenso durante 2026. El último tramo observado alcanza aproximadamente 5.3 % (inflación de octubre), mientras la tasa monetaria continúa en 4.25 %. Esta divergencia es justamente la que define el nuevo dilema de política económica.
El BCRP tiene razones para la cautela. Elevar la tasa frente a un aumento de precios originado por un choque de oferta no produce más productos agrícolas, más pescado ni más carreteras transitables. Tampoco reduce la temperatura del océano. La política monetaria no puede impedir directamente que un barril de petróleo importado sea más caro o que una inundación interrumpa una carretera.
Su función, sin embargo, comienza cuando esos aumentos iniciales amenazan con propagarse. Un choque de combustibles puede convertirse en uno de transporte; el de transporte, en uno de costes; el de costes, en uno de precios finales; y estos, finalmente, en expectativas de inflación. En ese punto, la frontera entre un choque temporal y un proceso inflacionario persistente comienza a desdibujarse.
Aquí aparece una dificultad adicional para la política fiscal. Frente al aumento del combustible, la presión política para subsidiar a determinados consumidores, ampliar compensaciones o recurrir nuevamente a mecanismos de estabilización puede crecer rápidamente. Estas medidas pueden amortiguar el impacto social inmediato, pero no hacen desaparecer el coste. Simplemente lo trasladan desde el consumidor hacia el Tesoro Público.
En términos económicos, el problema cambia de bolsillo, pero no desaparece. Si el aumento internacional del combustible persiste, un subsidio concebido inicialmente como temporal puede convertirse en una obligación fiscal creciente. El MEF se enfrentaría entonces a una disyuntiva paralela a la del Banco Central: proteger el ingreso de la población en el corto plazo sin deteriorar las cuentas públicas de tal forma que el remedio termine creando una vulnerabilidad macroeconómica mayor.
El dólar comienza a enviar otra señal
La segunda señal de advertencia procede del mercado cambiario. El Gráfico 2 del tipo de cambio bancario de venta muestra una tendencia subyacente ascendente durante octubre y los primeros días de noviembre, aunque con importantes oscilaciones.
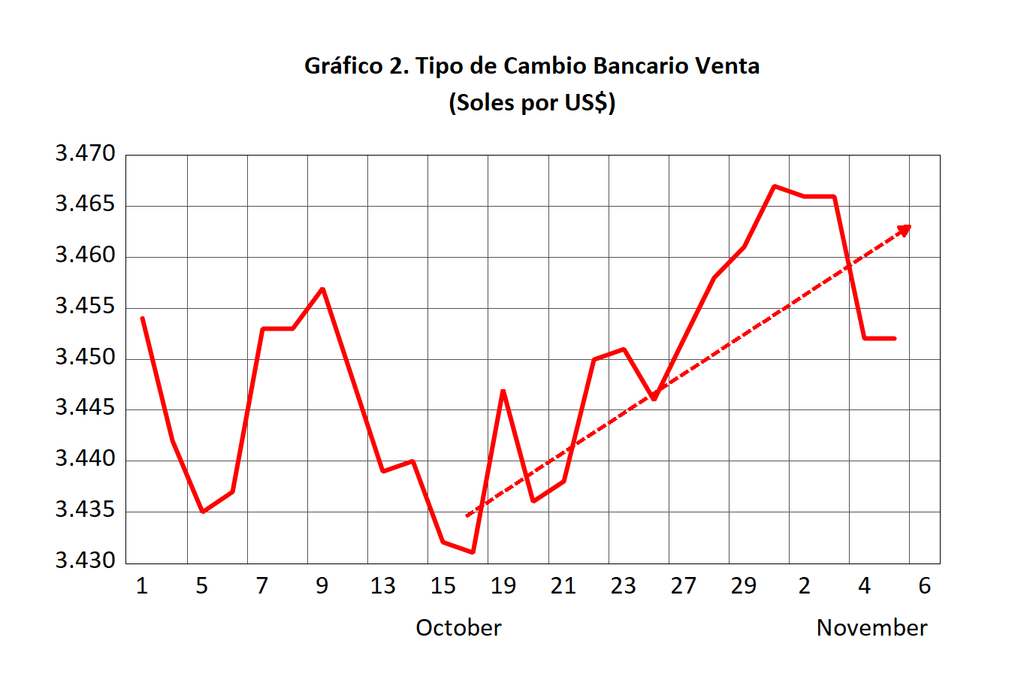
La depreciación del sol merece atención porque se produce en un contexto particularmente interesante. Los altos precios internacionales de diversos minerales fortalecen las cuentas externas y contribuyen a un considerable nivel de reservas internacionales. Sin embargo, simultáneamente existe una fuerza que opera en la dirección contraria: el atractivo creciente de los activos financieros estadounidenses.
Cuando las tasas de interés de Estados Unidos y los rendimientos de sus bonos de largo plazo aumentan, colocar recursos en dólares se vuelve relativamente más atractivo. Si al mismo tiempo el BCRP mantiene sin cambios su tasa de referencia, el diferencial de rendimientos puede modificar los incentivos de los inversionistas. El resultado puede ser una mayor demanda por dólares que presiona el tipo de cambio, incluso cuando las condiciones externas derivadas de las exportaciones peruanas continúan siendo favorables.
Esa combinación explica por qué el comportamiento del tipo de cambio debe ser observado con atención y no únicamente como un indicador financiero. En una economía con un peso significativo de bienes, insumos y combustibles importados, la depreciación puede convertirse en un segundo canal de transmisión inflacionaria. Primero aumenta el precio internacional del petróleo. Después puede subir el dólar. El combustible importado recibe entonces ambos impactos simultáneamente. Lo mismo sucede con fertilizantes, maquinaria, productos químicos y numerosos insumos utilizados por la producción nacional.
El BCRP dispone de un importante colchón de reservas internacionales y de instrumentos para moderar movimientos cambiarios excesivamente bruscos. Pero intervenir en el mercado cambiario puede reducir volatilidad pero no puede eliminar indefinidamente una tendencia determinada por los fundamentos económicos internacionales.
La paradoja es evidente. Los elevados precios de los minerales pueden generar divisas y fortalecer las reservas, pero el aumento de las tasas internacionales puede simultáneamente estimular movimientos financieros hacia activos denominados en dólares. El tipo de cambio termina convertido en otro punto del estrecho por el que debe navegar la política monetaria.
Cuando el petróleo entra en toda la economía
El Gráfico 3 muestra posiblemente la transformación más preocupante del actual episodio inflacionario. Tomando diciembre de 2021 como base 100, el comportamiento de combustibles, diésel y pasajes cambia abruptamente durante 2026. Los índices asociados al transporte presentan incrementos particularmente intensos y los pasajes se sitúan en niveles cercanos a 150 equivalentes a un incremento de 50% en relación a diciembre de 2021. El mensaje económico es más importante que el número puntual: el choque energético ya se está transmitiendo hacia otros precios.
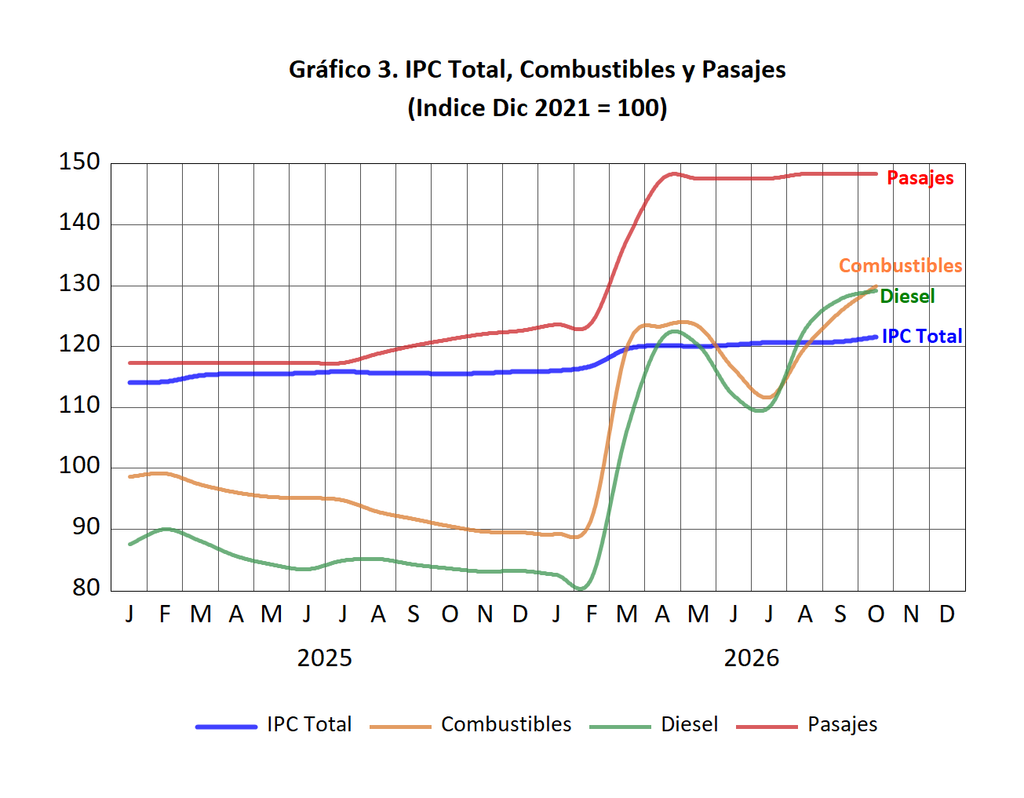
El diésel tiene una característica especialmente problemática. No es únicamente un producto adquirido directamente por los hogares. Es un insumo transversal de la economía. Cuando aumenta, sube el coste de trasladar pescado desde la costa hasta los mercados urbanos, papas desde la sierra, frutas desde los valles agrícolas, cemento hacia una obra de construcción y mercancías desde los puertos hacia los centros de distribución. También afecta actividades productivas que utilizan transporte intensivamente y puede terminar repercutiendo indirectamente sobre los costes de generación y distribución de energía.
Por ello, separar conceptualmente la inflación “de combustibles” de la inflación “del resto de la economía” resulta cada vez más difícil cuando el choque se prolonga. Durante sus primeras semanas, un aumento del petróleo puede considerarse temporal. El índice sube una vez y después deja de hacerlo. Pero si los precios internacionales permanecen elevados durante meses, si el tipo de cambio se deprecia, si los transportistas revisan sus tarifas y si las empresas incorporan permanentemente los nuevos costes en sus estructuras de precios, el choque cambia de naturaleza.
Ya no es simplemente una perturbación externa. Se convierte en un mecanismo de propagación interna. Esta distinción es fundamental para el BCRP. La política monetaria debería mirar a través de un choque temporal de oferta siempre que las expectativas permanezcan ancladas. Pero tiene mucho menos margen para hacerlo cuando aparecen efectos de segunda vuelta. Ese es precisamente el riesgo que empieza a insinuar el Gráfico 3.
Del incremento del combustible a la mesa familiar
Si el petróleo constituye el primer canal del nuevo episodio inflacionario, los alimentos representan el segundo. Y políticamente es probablemente el más delicado, porque afecta directamente al gasto cotidiano de los hogares.
El Gráfico 4 muestra importantes incrementos en determinadas categorías. La papa alcanza hacia el final del período niveles superiores a 160 respecto de la base diciembre de 2021 (una variación de 60%). El precio del choclo (maíz fresco) se ha disparado y ha superado el 200%. Las frutas se mantienen alrededor de 140 (variación de 40% desde diciembre de 2021), mientras los alimentos y los restaurantes también muestran una trayectoria ascendente.
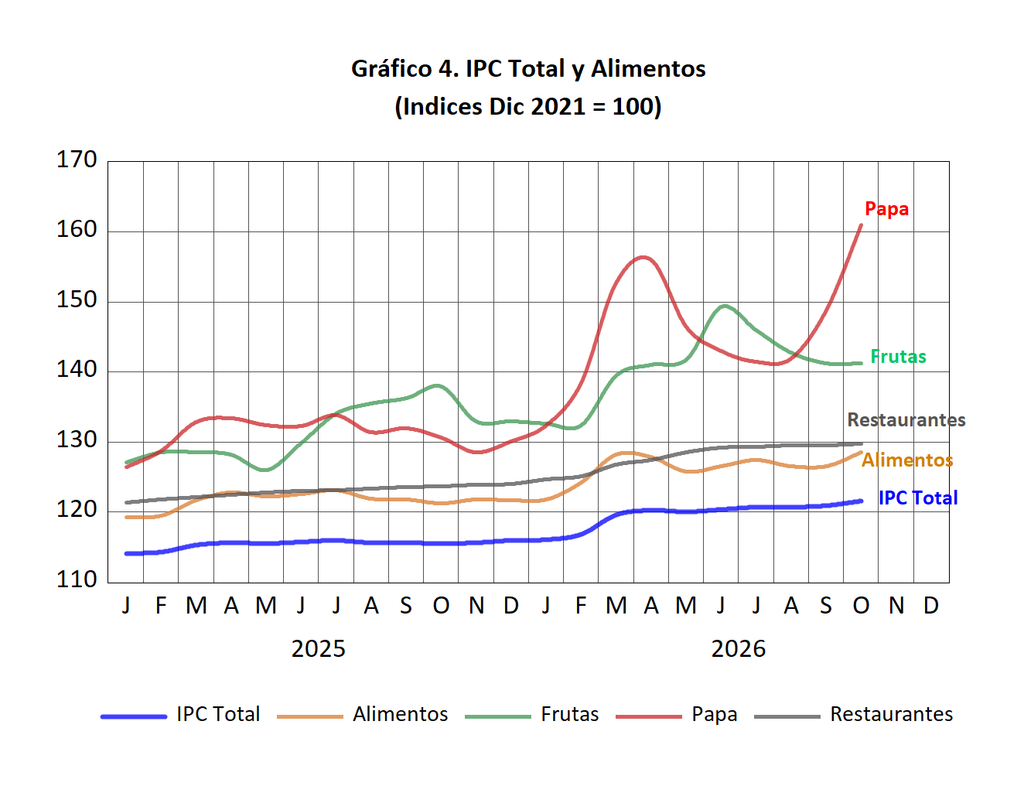
No todos estos movimientos pueden atribuirse exclusivamente a El Niño o al combustible. Pero su coincidencia importa, porque los dos choques pueden reforzarse mutuamente. El aumento del diésel encarece trasladar los alimentos. El fenómeno climático, por su parte, puede reducir su oferta o dificultar que llegue hasta los mercados. Con ello aparece una combinación especialmente peligrosa: menor disponibilidad en el punto de producción y mayores costes para llevar lo disponible hasta el consumidor.
Y El Niño todavía tiene por delante sus meses potencialmente más severos. Los pronósticos oficiales señalan una magnitud extraordinaria durante la parte final de 2026 y comienzos de 2027, acompañada de precipitaciones por encima de los promedios históricos en importantes zonas de la costa y sequías en los andes del sur. El efecto económico no procede únicamente de la pérdida de cultivos. En el Perú, los daños sobre puentes y carreteras pueden ser tan inflacionarios como la propia reducción de la producción agrícola.
Una papa producida pero incapaz de llegar a Lima desaparece económicamente de la oferta disponible para el consumidor limeño. Las interrupciones de carreteras pueden provocar desabastecimientos temporales, aumentar los costes logísticos y crear condiciones para fenómenos especulativos. En esas circunstancias, subir la tasa de interés tiene una efectividad limitada. Ningún aumento de la tasa de referencia reconstruye un puente destruido ni restablece una carretera interrumpida.
Aquí se encuentra quizá la diferencia esencial entre el episodio que se aproxima y una inflación convencional originada por exceso de demanda. Si la economía fuese recalentándose porque familias y empresas gastaran demasiado, la receta sería relativamente conocida: endurecer la política monetaria, elevar el coste del crédito y moderar la demanda. Pero si los precios suben mientras se contrae la capacidad productiva, el instrumento monetario comienza a luchar contra una inflación que no creó. El riesgo es terminar combatiendo el aumento del coste de vida mediante una contracción adicional de la actividad económica. Eso es Escila frente a Caribdis.
El Niño y el crecimiento: el otro lado del estrecho
La amenaza no termina en los precios. El segundo gran interrogante se encuentra en el crecimiento económico de 2027. Las proyecciones utilizadas para elaborar el presupuesto fueron formuladas bajo determinados supuestos sobre producción, inflación, inversión y condiciones internacionales. El análisis del proyecto presupuestario contemplaba un crecimiento de aproximadamente 3.2 % en 2026 y 3.4 % en 2027.
Posteriormente, el Marco Macroeconómico Multianual situó la proyección oficial en 3.4 % para ambos ejercicios y esperaba que en 2027 el crecimiento estuviese apoyado, entre otros factores, por la recuperación de los sectores primarios. El ministro Cuba declaró ante la Comisión Bicameral de Presupuesto que “el 2027 será un año de reactivación”, en lugar de uno de paralización económica como habría ocurrido durante anteriores episodios de El Niño. El ministro considera que la posición fiscal peruana permitiría aplicar una política fiscal contracíclica para evitar que El Niño, el encarecimiento de los combustibles y las mayores tasas internacionales frenen el crecimiento
Precisamente esa última hipótesis merece ahora particular atención. Un Fenómeno de El Niño extraordinario puede golpear directamente varios componentes del PBI primario. Puede alterar la pesca, reducir rendimientos agrícolas, dañar infraestructura y afectar cadenas logísticas completas. La incertidumbre deja de ser únicamente meteorológica y se convierte en macroeconómica.
Además, los daños tienen efectos que trascienden el año en que ocurren. Una carretera destruida reduce producción hoy, pero reconstruirla exige gasto público mañana. Una empresa que pierde capital de trabajo puede reducir empleo y producción posteriormente. Un agricultor que pierde una campaña puede carecer de recursos para financiar la siguiente.
El impacto de El Niño y el entorno internacional sobre las cuentas fiscales.
Una actividad económica menor significa una base tributaria menor. Si simultáneamente el Gobierno necesita aumentar el gasto para reconstrucción, prevención, subsidios y ayudas de emergencia, los ingresos pueden disminuir exactamente cuando las necesidades de gasto aumentan.
La situación se complicaría aún más ante una perturbación internacional que afectase a la minería o provocara una caída sustancial de los precios internacionales de los minerales. No constituye el escenario central, pero es un riesgo que la programación fiscal debería incorporar.
El proyecto presupuestario para 2027 asciende a aproximadamente S/284,506 millones (incorporando los 18,000 millones adicionales anunciados por el gobierno) y ha sido formulado de manera compatible con una meta de déficit de 2.4 % del PBI. Mantener ese objetivo puede resultar considerablemente más difícil si El Niño reduce el crecimiento y obliga simultáneamente a realizar gasto adicional.
Un crecimiento inferior disminuye el denominador del cociente déficit/PBI. Una menor recaudación amplía el numerador. Y mayores gastos de emergencia vuelven a ampliarlo. El deterioro puede producirse, por tanto, desde varios frentes simultáneamente. Mayores gastos para la reconstrucción y menores ingresos por la recesión y un escenario internacional adverso.
La coordinación que el Perú necesitará
En este contexto, la respuesta no puede descansar exclusivamente sobre el BCRP. Existe una vieja tentación de pedir a la política monetaria que resuelva prácticamente cualquier aumento de precios. Pero el Banco Central controla el coste del dinero, no la disponibilidad física de pescado, fertilizantes, carreteras o combustibles.
La tarea exige una coordinación particularmente cuidadosa con el MEF. Si la inflación comienza a propagarse y las expectativas se desanclan, el BCRP probablemente tendrá que adoptar una posición monetaria más restrictiva. Pero cuanto más tenga que hacer el Banco Central, mayor será el riesgo de desaceleración. Una política fiscal expansiva y desordenada que trate de compensar indiscriminadamente cada incremento de precios mediante subsidios obligaría, paradójicamente, a un endurecimiento monetario aún mayor.
La política fiscal y política monetaria terminarían empujando en direcciones opuestas. La alternativa es distinguir entre gasto verdaderamente prioritario y gasto prescindible. El Estado necesitará recursos para prevenir desastres, mantener vías críticas, reconstruir infraestructura rápidamente y proteger temporalmente a los hogares más vulnerables. Precisamente por ello necesita austeridad en otras partidas. En este sentido el recorte de sus gastos anunciado por el Congreso en una buena señal. Cada sol destinado a gasto público de escasa productividad es un sol menos disponible para responder a la emergencia.
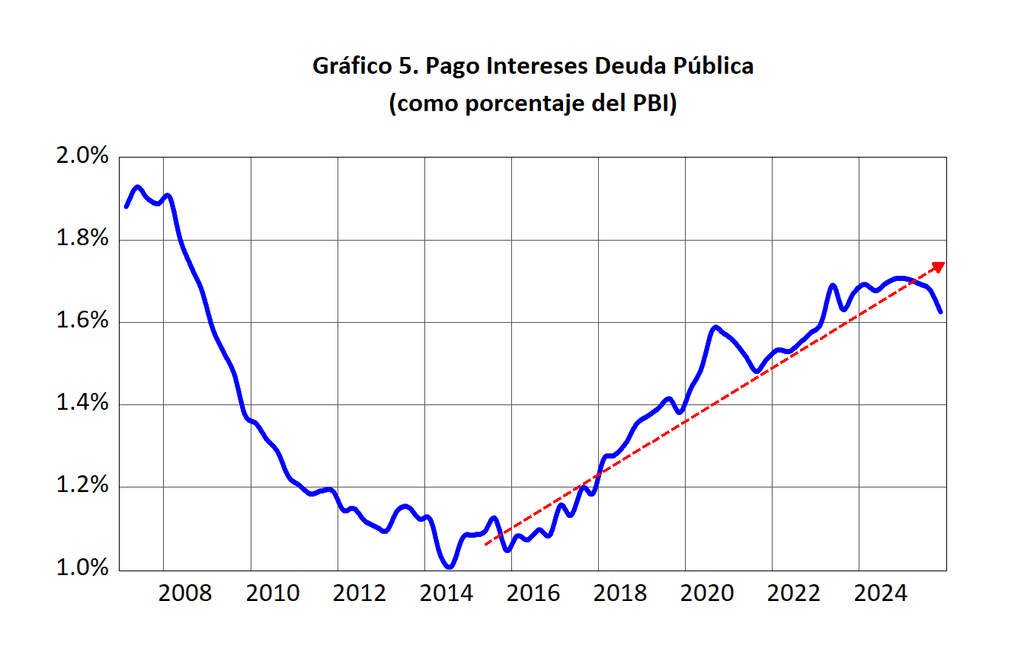
Sin una revisión profunda de prioridades, el déficit podría ampliarse y trasladarse a la deuda pública. Y endeudarse en un mundo de tasas internacionales elevadas es considerablemente más caro que hacerlo en el entorno financiero excepcionalmente benigno de la década pasada. El verdadero coste fiscal de un déficit no termina el año en que se genera. Permanece durante años en forma de intereses (ver Gráfico 5).
Navegar entre dos monstruos
El Perú entra así en una de esas coyunturas en las que preservar la estabilidad macroeconómica requiere bastante más que aplicar mecánicamente recetas conocidas. Subir demasiado rápido la tasa de interés puede intensificar una desaceleración provocada por El Niño. No subirla si los efectos del petróleo, el transporte, los alimentos y el tipo de cambio continúan propagándose puede permitir que la inflación se consolide y erosione todavía más el poder adquisitivo.
Expandir indiscriminadamente el gasto mediante subsidios puede aliviar temporalmente algunas presiones sociales, pero trasladaría el problema hacia el déficit y la deuda. Aplicar un ajuste fiscal indiscriminado en medio de una emergencia climática sería igualmente contraproducente.
El desafío consiste precisamente en navegar en la dirección correcta. La política monetaria necesita impedir que los choques de oferta se conviertan en inflación permanente. La política fiscal debe concentrar recursos en infraestructura, prevención y protección focalizada, compensándolos con austeridad y reestructuración del gasto menos prioritario. Y ambas políticas deben concebirse conjuntamente, porque las decisiones de una afectan inevitablemente el margen de maniobra de la otra.
Existe además algo más profundo en juego. El Gobierno ha puesto en marcha cuatro ámbitos de trabajo estratégicos (Comisiones de Alto Nivel) vinculados con la formalización laboral, el acceso al financiamiento, la eficiencia de la inversión pública y el fortalecimiento del cumplimiento tributario. Son reformas que apuntan justamente a algunos de los problemas estructurales que durante décadas han limitado el crecimiento peruano.
Una crisis fiscal podría dejarlas sin espacio presupuestario y político. Sería una paradoja particularmente dolorosa: que la necesidad de financiar las consecuencias inmediatas de una nueva emergencia terminara frustrando las reformas destinadas a modificar las causas estructurales de nuestra vulnerabilidad.
Por ello, austeridad no debe significar paralización. Debería significar elegir. Eliminar gasto improductivo para preservar inversión. Evitar subsidios generalizados para proteger ayudas focalizadas. Contener el crecimiento del aparato público para liberar espacio a la reconstrucción. Preservar la sostenibilidad de la deuda para que el Estado pueda financiarse cuando realmente sea necesario.
Ulises sabía que no podía destruir a Escila ni detener a Caribdis. Su desafío consistía en atravesar el estrecho sin perder la nave. El Perú enfrenta ahora una disyuntiva semejante. No puede controlar el precio internacional del petróleo ni decidir la intensidad de El Niño. Tampoco puede determinar las tasas de interés estadounidenses o garantizar que los precios de los minerales permanezcan indefinidamente elevados.
Sí puede, en cambio, decidir cómo responde. Puede permitir que la inflación deteriore nuevamente la capacidad adquisitiva de la población, o preservar la credibilidad monetaria. Puede utilizar el gasto público como respuesta automática a cada nueva presión social, o reorganizarlo para concentrarlo allí donde genera mayor protección y productividad. Puede financiar los problemas presentes acumulando deuda para el futuro, o preservar espacio fiscal para las transformaciones que el país necesita.
Entre Escila y Caribdis no existe una ruta completamente libre de riesgos. Pero sí existen mejores y peores navegantes. La coordinación entre el BCRP y el MEF, la disciplina fiscal, la rapidez de la inversión preventiva y la capacidad para evitar que alteraciones temporales de precios se conviertan en una nueva espiral inflacionaria determinarán si el Perú atraviesa el estrecho conservando su estabilidad o si vuelve a sacrificar años de crecimiento intentando resolver demasiado tarde problemas que ya podían divisarse desde la cubierta. La tormenta todavía no ha alcanzado necesariamente toda su intensidad. Precisamente por eso, este es el momento de cambiar el rumbo. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).