Linterna de Popa 565
Jorge F. Baca Campodónico
Octubre 2026
Aumento Presupuestal de S/ 18.000 millones: Una Nueva Oportunidad Perdida
Financiar mayor gasto corriente con deuda pública: una apuesta peligrosa
Destaque
El Gobierno propone ampliar en S/18.000 millones el gasto público de 2027 para enfrentar El Niño, los combustibles caros y las altas tasas de interés. La propuesta implica financiar el mayor gasto corriente con mayores subsidios, déficit y deuda, en vez de aprovechar la emergencia para reformar el Estado y orientar el gasto a actividades productivas.
El anuncio realizado por la presidenta Keiko Fujimori y el ministro de Economía y Finanzas, Elmer Cuba Bustinza, de incrementar en S/18,000 millones el gasto previsto para 2027 constituye probablemente la decisión fiscal más importante adoptada por el nuevo Gobierno desde que asumió funciones. La medida pretende responder simultáneamente a tres amenazas inmediatas: los daños asociados al fenómeno El Niño, el incremento de los precios internacionales del petróleo y los combustibles, y el mantenimiento de tasas de interés internacionales elevadas. El Gobierno ha planteado elevar la meta de déficit fiscal de 1.4% a 2.4% del PBI en 2027 para mitigar el efecto recesivo de las tres amenazas.
Las circunstancias extraordinarias requieren respuestas extraordinarias. Sería equivocado negar la necesidad de proteger a las familias que pierdan cultivos, viviendas o ingresos debido a El Niño. También sería difícil cuestionar que el Estado debe actuar frente a una inseguridad ciudadana que afecta directamente la inversión, el empleo y la vida cotidiana de millones de peruanos.
El problema no está, por tanto, en intervenir. El problema es que el Perú vuelve a responder a una nueva emergencia aproximadamente de la misma manera en que ha respondido a las anteriores: aumentado los subsidios, aumentando el gasto, ampliando el presupuesto, flexibilizando las reglas fiscales y confiando en que el crecimiento futuro permita absorber el deterioro fiscal presente.
La política Contracíclica – la historia se repite
Esta película ya la hemos visto. La vimos en sucesivos episodios de emergencia climática, en los programas de estímulo que precedieron y siguieron al fenómeno El Niño Costero, en los programas de reactivación posteriores, durante la pandemia del COVID-19 y nuevamente en 2023, cuando el propio MEF destacó que los programas Con Punche I, Con Punche Emergencia y Con Punche II movilizaron alrededor de S/17.000 millones para impulsar la actividad y atender las emergencias climáticas.
Las intervenciones cambian de nombre, cambian los ministros y cambian los gobiernos. Pero el principio subyacente permanece: cuando la economía enfrenta una perturbación negativa, el Estado gasta más. Eso es perfectamente compatible con una política fiscal contracíclica. El verdadero problema es que la otra mitad de la política contracíclica casi nunca aparece con igual intensidad. Se nos dice que esta vez será diferente, pero sabemos que cuando termina la emergencia, los gastos creados durante la crisis resultan políticamente difíciles de eliminar; cuando aumentan los precios de los minerales y mejora la recaudación, los ingresos extraordinarios encuentran rápidamente nuevos destinos; cuando la economía vuelve a crecer, el aparato estatal raramente retorna al tamaño que tenía antes del choque. Y por eso el anuncio de los S/18.000 millones corre el riesgo de convertirse en una nueva oportunidad perdida.
Una política contracíclica que nunca termina de completar el ciclo
Durante muchos años la gran ventaja macroeconómica del Perú fue precisamente su capacidad para acumular espacio fiscal durante los buenos tiempos. La disciplina fiscal, los elevados precios de los minerales y una economía que llegó a crecer persistentemente a tasas altas permitieron reducir la deuda pública y acumular activos financieros y lograr el grado de inversion. Ese modelo tenía una lógica sencilla: ahorrar durante las épocas favorables para poder gastar cuando llegaran las malas.
El Fondo de Estabilización Fiscal era la expresión institucional más clara de esa filosofía. Antes de la pandemia, el país disponía de aproximadamente US$5.300 millones en este mecanismo de ahorro. En 2020, la extraordinaria magnitud del choque ocasionado por el COVID-19 llevó prácticamente a utilizar esos recursos: hacia septiembre de ese año se informaba que el fondo había pasado de unos US$5.300 millones al inicio de 2020 a alrededor de US$1 millón.
Utilizar el fondo entonces fue enteramente justificable. Para eso había sido creado. El COVID-19 era exactamente el tipo de acontecimiento extraordinario para el cual un país construye amortiguadores financieros. El error no consistió en utilizarlos, sino en no haber conseguido posteriormente reconstruir con suficiente rapidez un colchón equivalente al existente antes de la pandemia.
La consecuencia es que el Perú enfrenta los nuevos choques desde una posición cualitativamente diferente. Cuando existe un fondo fiscal importante, el Estado puede responder a una emergencia desacumulando ahorro. Cuando ese fondo se ha reducido sustancialmente, la respuesta adicional acaba dependiendo en mayor medida de ingresos corrientes, reasignaciones de gasto o endeudamiento.
La deuda tiene un costo.
Este costo adquiere todavía mayor relevancia cuando las tasas internacionales son elevadas. El propio Gobierno ha incluido las altas tasas de interés internacionales entre las tres perturbaciones que justifican su nuevo programa fiscal. Aquí aparece una paradoja: uno de los shocks que el Gobierno pretende compensar mediante mayor gasto es precisamente aquel que hace más caro financiar ese mayor gasto.
El fracaso de las políticas contracíclicas
Hay además una cuestión más profunda. Si todas estas expansiones fiscales hubieran conseguido elevar permanentemente la capacidad productiva, modernizar el Estado y devolver al Perú a tasas sostenidas superiores al 6%, el diagnóstico sería diferente. Pero eso no ha ocurrido. Después de más de una década de sucesivos programas de reactivación, créditos suplementarios, destrabes, reconstrucciones, estímulos y modificaciones presupuestarias, el crecimiento peruano permanece muy por debajo de las tasas que alguna vez permitieron reducir aceleradamente la pobreza.
Las políticas contracíclicas que se limitan a expandir el gasto corriente, sin elevar la producción ni la productividad, están condenadas a perder eficacia: ante una oferta que no responde, el impulso fiscal termina traduciéndose principalmente en más inflación o más importaciones.
El Gráfico 1 ilustra este límite. La simulación realizada con nuestro modelo PREDICE muestra el efecto de las medidas anunciadas sobre el crecimiento del PBI real y del PBI potencial durante lo que resta de 2026 y a lo largo de 2027. El daño de El Niño sobre la infraestructura provocaría una caída significativa sobre el crecimiento del PBI potencial (línea roja) que las labores de mantenimiento no alcanzarían a revertir.
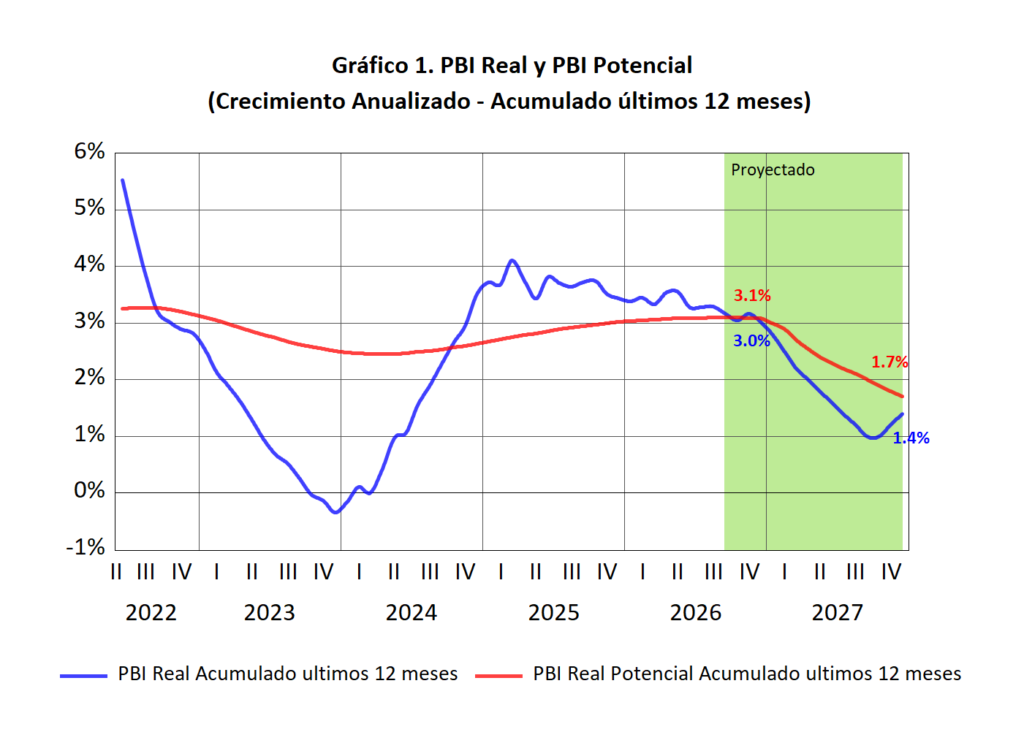
Al mismo tiempo, la inflación que ya se sitúa en 4.55% aumentaría aproximadamente un punto porcentual y diluiría parte del efecto expansivo del mayor gasto público. La contracción de la pesca, la agricultura, la minería, buena parte de la manufactura primaria y la construcción —como consecuencia de la interrupción de carreteras y la destrucción de infraestructura— restringiría aún más la respuesta de la oferta. En estas condiciones, el ciclo económico quedaría distorsionado por la desaceleración del PBI potencial: el gasto podría sostener temporalmente la demanda, pero no evitaría que la economía converja hacia una trayectoria de crecimiento más baja (línea azul).
Como consecuencia, el problema ya no es simplemente cómo estabilizar el ciclo económico. El reto es elevar la tasa alrededor de la cual estamos estabilizando la economía. Podemos gastar miles de millones para evitar que el PBI caiga temporalmente por El Niño y considerar la intervención un éxito si el crecimiento se mantiene alrededor del 2% en 2027. Pero si después de pasada la emergencia seguimos creciendo alrededor de ese nivel, habremos estabilizado una economía que continúa creciendo lentamente.
Allí está la gran contradicción de nuestra política económica. La economía peruana presenta cada vez más características de un crecimiento en forma de “K”: una parte moderna, productiva, formal, vinculada a los mercados financieros, minería, agroexportaciones y grandes inversiones puede recuperarse y avanzar con relativa rapidez, mientras otra enorme franja compuesta por trabajadores informales, microempresas y hogares vulnerables permanece atrapada en bajas productividades y escasa acumulación de capital.
El resultado puede ser estabilidad macroeconómica con estancamiento social relativo. Y esa combinación es especialmente peligrosa porque las variables macroeconómicas pueden parecer razonables mientras debajo de ellas persisten la pobreza, la informalidad y una profunda desigualdad de oportunidades.
Las reglas fiscales: de ancla a variable de ajuste
La segunda señal preocupante del anuncio gubernamental es la nueva modificación de la trayectoria fiscal. En 2022, el MEF proponía una trayectoria que debía llevar el déficit a 2.4% del PBI en 2023, 2.0% en 2024, 1.5% en 2025 y 1% desde 2026 en adelante. Ese horizonte volvió a desplazarse. El Marco Macroeconómico Multianual 2027-2030, publicado apenas el 28 de agosto de 2026, establecía una trayectoria de déficit de 1.8% del PBI para 2026, 1.4% para 2027 y 1% entre 2028 y 2030.
Menos de dos meses después, el Gobierno anuncia otra senda. La nueva propuesta eleva el límite del déficit de 2027 desde 1.4% hasta 2.4% del PBI, para después reducirlo a 2.2% en 2028, 1.8% en 2029, 1.4% en 2030 y recién 1% en 2031. El retorno al 1% vuelve así a desplazarse.
Este proceso debería preocuparnos no porque una regla fiscal tenga que permanecer absolutamente inmutable frente a una emergencia extraordinaria. Toda buena regla necesita cláusulas de escape. El problema aparece cuando la excepción se vuelve frecuente.
Una regla cuya meta se modifica constantemente corre el peligro de dejar de funcionar como ancla de expectativas para convertirse simplemente en una descripción de lo que el Gobierno espera gastar. Y todavía más preocupante es la concepción implícita detrás del debate: como si el principal objetivo de la política fiscal fuese únicamente suavizar las fluctuaciones alrededor del crecimiento potencial existente.
Estabilizar una economía cuyo producto potencial crece lentamente no es suficiente.
El objetivo debería ser transformar las condiciones que determinan ese bajo crecimiento potencial. Una política fiscal responsable tiene por lo menos dos tareas. Debe preservar la estabilidad macroeconómica, pero también debe contribuir, mediante la calidad del gasto público, la infraestructura, el capital humano y unas instituciones eficientes, a elevar el crecimiento potencial y lograr el desarrollo del país.
El anuncio tampoco ocurre en el vacío. 2026 ya ha sido un año de importantes ampliaciones presupuestarias. El crédito suplementario tramitado mediante el Proyecto de Ley 14799/2025-PE terminó involucrando alrededor de S/9.596 millones.
Pero después llegó otra ampliación. El ministro Elmer Cuba sustentó ante la Comisión Bicameral de Presupuesto un nuevo crédito suplementario por S/8.228 millones, destinado a enfrentar El Niño 2026-2027 y otras necesidades presupuestarias. El dictamen correspondiente fue aprobado el 21 de octubre por la Comisión Bicameral de Presupuesto. Según la información del Congreso, dentro del paquete se incluyen S/1.596,7 millones para obligaciones consideradas ineludibles, entre ellas las pensiones de la Caja de Pensiones Militar Policial y compromisos relacionados con el fondo de estabilización de precios de combustibles.
Y apenas después aparece el anuncio de otros S/18.000 millones para 2027. No es correcto sumar mecánicamente S/9.596 millones, S/8.228 millones y S/18.000 millones y afirmar que todo ello constituye nuevo déficit. Las fuentes de financiación, años presupuestarios y naturaleza económica son diferentes.
Pero tampoco sería prudente ignorar el patrón. Lo que estamos observando es una política presupuestaria que, ante cada nueva necesidad, responde principalmente encontrando espacio para gastar más, en lugar de acompañar ese gasto adicional con una revisión igualmente agresiva del gasto corriente existente.
Las tres opciones que inexorablemente enfrenta el Gobierno
No existe magia presupuestaria. Cuando un Gobierno desea aumentar sus gastos por encima de lo previamente previsto, fundamentalmente dispone de tres mecanismos: recaudar más, gastar menos en otras partidas o financiar la diferencia mediante endeudamiento.
El Gobierno no ha anunciado un incremento general de las tasas impositivas. De hecho, el propio MEF había planteado fortalecer la administración tributaria, combatir evasión y elusión y revisar beneficios tributarios sin aumentar las tasas. Esa orientación puede ser correcta. Pero no observamos, sin embargo, un programa de austeridad de magnitud comparable a los S/18.000 millones anunciados. Esta es quizás la mayor oportunidad perdida.
Un aumento extraordinario del gasto provocado por una emergencia extraordinaria pudo utilizarse como la ocasión política para lanzar simultáneamente una reforma profunda del Estado: eliminar duplicidades, revisar programas que no producen resultados, fusionar entidades, reducir gastos administrativos innecesarios, acelerar la digitalización y revisar aquellos componentes del gasto corriente que se han convertido en rígidos sin entregar servicios equivalentes a su coste y lanzar un programa de reforestación y restauración de la foresta amazónica que aumente la productividad de los más pobres y les permita salir de la trampa de la pobreza.
Precisamente por ello sorprende que una decisión presupuestaria de semejante magnitud no venga acompañada de una señal igualmente poderosa sobre reforma del Estado y racionalización del gasto. En ausencia de mayores impuestos y sin un ajuste compensatorio sustancial del gasto, queda inevitablemente la tercera vía: mayor endeudamiento.
Mayor Endeudamiento
El argumento gubernamental es que el Perú puede permitírselo. La deuda pública peruana permanece baja en comparación internacional, y esa es indudablemente una fortaleza que debemos reconocer. No hay razón para describir al Perú como un país al borde de una crisis fiscal.
Pero de ahí no se desprende que la capacidad de endeudamiento deba utilizarse sin considerar su dinámica futura. La comparación correcta no es simplemente deuda peruana versus deuda latinoamericana. Lo fundamental es preguntarnos qué trayectoria tendrá la deuda peruana después de varios años de déficit persistentes y cuánto costará financiarla.
Más deuda, más intereses, más déficit
Un país fiscalmente solvente puede endeudarse para enfrentar una emergencia. El problema surge cuando el instrumento extraordinario comienza a transformarse en procedimiento ordinario. Y peor si ese endeudamiento se realiza para financiar gasto corriente.
Más deuda conduce a mayores intereses; mayores intereses presionan el déficit; un mayor déficit obliga a emitir más deuda. No significa que Perú esté entrando hoy inevitablemente en esa trayectoria. Significa que una política fiscal responsable debe impedir que llegue a hacerlo. Además, las tasas internacionales elevadas hacen que la nueva deuda potencialmente resulte más costosa que la contratada durante periodos de abundante liquidez mundial.
Invocar las reservas internacionales como una prueba de que existe capacidad para financiar permanentemente el gasto fiscal también puede inducir a confusión. Las reservas internacionales cumplen fundamentalmente funciones monetarias, cambiarias y de liquidez externa. No constituyen una cuenta corriente disponible para financiar cualquier expansión presupuestaria. La fortaleza fiscal peruana es real. Precisamente por eso debemos protegerla.
¿En qué se gastarán los S/18.000 millones?
La composición del paquete merece un análisis más detallado. El Gobierno ha anunciado S/2.500 millones en bonos para familias vulnerables, que podrían mantenerse durante tres a cinco meses; S/2.000 millones para mantenimiento de obras; S/500 millones para subsidios a combustibles; S/6.000 millones para infraestructura educativa y S/7.000 millones para culminar obras paralizadas con alto nivel de avance. El total destinado a infraestructura alcanza así S/13.000 millones.
Los bonos tienen justificación social inmediata. Una familia que pierde su cosecha, su vivienda o temporalmente sus ingresos debido a El Niño no puede esperar varios años hasta que una reforma estructural aumente la productividad. Necesita apoyo ahora.
Pero precisamente porque ese apoyo responde a una perturbación transitoria, debería diseñarse explícitamente como temporal, focalizado y sujeto a una fecha automática de finalización. Perú conoce demasiado bien la capacidad del gasto temporal para transformarse en permanente. Un programa de empleo productivo seria más conveniente que un programa de bonos.
Algo semejante ocurre con los S/500 millones destinados a combustibles. Amortiguar temporalmente un aumento extraordinario de los precios internacionales puede defenderse desde el punto de vista distributivo, pero los subsidios generalizados a la energía son particularmente difíciles de retirar políticamente.
Los S/2.000 millones para mantenimiento son económicamente más defendibles. Conservar un activo público existente suele proporcionar una rentabilidad social superior a dejarlo deteriorarse y posteriormente reconstruirlo. Sin embargo, la necesidad de añadir nuevos recursos para mantenimiento poco después del crédito suplementario de octubre vuelve a poner sobre la mesa la pregunta sobre la calidad de la programación presupuestaria.
Los S/6.000 millones para infraestructura educativa son posiblemente uno de los componentes más importantes del paquete. Aquí existe una vinculación más clara con una estrategia de desarrollo de largo plazo y con las prioridades expresadas por Fuerza Popular. Su plan contempla educación, capital humano y cierre de brechas de infraestructura, además de propuestas de construcción y modernización de colegios.
Finalmente están los S/7.000 millones para terminar obras paralizadas. La idea tiene lógica económica. Una obra ejecutada al 70% pero abandonada no proporciona el 70% de sus beneficios sociales. En muchos casos proporciona prácticamente cero. Terminar proyectos avanzados puede recuperar rápidamente capital hundido y aumentar el rendimiento de inversiones ya realizadas.
Pero tampoco debería convertirse en un cheque en blanco. No toda obra paralizada merece ser terminada. Algunas pueden tener problemas de diseño, sobrecostes, escasa rentabilidad social, litigios o defectos contractuales. La selección debe realizarse con criterios técnicos transparentes.
Las medidas complementarias dirigidas a mantener liquidez empresarial también deben estar claramente focalizadas. El Gobierno ha mencionado instrumentos para actividades afectadas, incluidas pesca, agricultura, y textiles, así como mecanismos financieros para micro y pequeñas empresas.
Un Marco Macroeconómico que envejeció demasiado rápido
Tal vez uno de los hechos más llamativos sea la velocidad con la que ha cambiado el escenario fiscal oficial. El Marco Macroeconómico Multianual 2027-2030 fue publicado el 28 de agosto de 2026. Es, según la propia definición del MEF, el documento económico más relevante del Gobierno y contiene precisamente las proyecciones macroeconómicas y los supuestos utilizados para elaborar el presupuesto público y planificar los siguientes años.
Apenas unas semanas después, elementos fundamentales de la trayectoria fiscal requieren modificación. Esto demuestra al menos que el nivel de incertidumbre es considerablemente mayor de lo que sugieren los escenarios centrales.
El MMM proyectó crecimiento de 3.4% tanto para 2026 como para 2027. Para 2027 supone, entre otros elementos, un crecimiento de 6.5% de la inversión privada impulsado por una mayor ejecución de proyectos mineros y no mineros. Puede ocurrir. Pero si analizamos lo ocurrido en anteriores niños lo más probable es que no sea así.
El mismo escenario internacional que está elevando el petróleo y manteniendo altas las tasas de interés puede deteriorar la demanda mundial. Los precios elevados de los minerales que ayudan a la recaudación peruana no están garantizados indefinidamente, una caída de los precios de nuestras exportaciones seria catastrófico.
Con semejante combinación de riesgos, construir el presupuesto alrededor de un escenario relativamente optimista exige disponer al mismo tiempo de escenarios alternativos mucho más conservadores. Un Gobierno prudente no debería preguntarse solamente qué hará si el crecimiento efectivamente alcanza 3.4%. Debería preguntarse qué hará si crece 2% o menos. Anunciar que vamos a crecer más que en 2026 es como mínimo una apuesta riesgosa.
El problema verdadero: seguimos sin una visión de transformación
Este es finalmente el aspecto más preocupante. El Perú parece haberse acostumbrado a administrar las perturbaciones o choques de oferta en lugar de transformar las condiciones que lo mantienen creciendo lentamente.
El Niño pasará. Los precios del petróleo eventualmente bajarán. Las tasas internacionales también cambiarán. Y, con reformas adecuadas, la inseguridad podrá reducirse. Pero cuando todo ello ocurra, seguirán allí los problemas fundamentales: 30 por ciento de la población en la pobreza, millones de trabajadores informales, microempresas de bajísima productividad, enormes diferencias regionales, servicios públicos deficientes, inversión pública de baja calidad, regulaciones que desalientan la formalización y un Estado costoso que con demasiada frecuencia entrega muy poco a cambio.
Esos son los problemas que determinan nuestro crecimiento potencial. El Plan de Gobierno Perú con Orden 2026-2031 de Fuerza Popular plantea recuperar la seguridad, eliminar la pobreza, reducir la informalidad, mantener disciplina fiscal, promover inversión, reducir burocracia y combatir la corrupción. El MEF, por su parte, ha anunciado comisiones para trabajar en formalización laboral, acceso al financiamiento, eficiencia de la inversión pública y fortalecimiento del cumplimiento tributario.
Son buenas intenciones. Pero las comisiones tienen una característica peligrosa: estudian mientras el presupuesto ya está gastando. Las reformas estructurales necesitan calendarios, responsables, indicadores y decisiones políticas. No podemos confiar exclusivamente en que el regreso de la inversión privada y una nueva ola de proyectos mineros nos devolverán automáticamente un crecimiento superior al 6%.
La inversión minera es fundamental para el Perú y debe facilitarse. Pero una estrategia de desarrollo nacional debe conseguir que ese dinamismo se transmita al resto del aparato productivo, especialmente a los pobres, a las pequeñas empresas y trabajadores informales. De lo contrario, persistirá el crecimiento en “K”: sectores modernos que avanzan y una enorme economía de baja productividad que permanece atrás.
Una oportunidad que todavía puede recuperarse
El Niño requiere respuesta inmediata. La inseguridad requiere recursos. Nada de eso está en discusión. Lo que está en discusión es si el Perú volverá a financiar una política extraordinaria sin construir simultáneamente las condiciones para que la próxima emergencia nos encuentre mejor preparados.
Si aumentamos el déficit hoy, deberíamos ahorrar mañana. Si emitimos deuda hoy, deberíamos identificar desde ahora los gastos que se reducirán cuando pase la emergencia. Si entregamos subsidios, deberían tener fecha de vencimiento. Si utilizamos ingresos extraordinarios provenientes de altos precios minerales, una parte debería reconstruir nuestros amortiguadores fiscales.
Y si modificamos nuevamente las reglas fiscales, deberíamos establecer una trayectoria creíble para no tener que modificarlas otra vez dentro de dos años. Sobre todo, el Presupuesto 2027 debería dejar de ser concebido solamente como una herramienta para atravesar la coyuntura y comenzar a tratarse como lo que realmente es: el principal instrumento de política fiscal para llevar a la práctica una visión de país.
No basta estabilizar la economía alrededor de su trayectoria actual. Hay que cambiar esa trayectoria. El fenómeno El Niño es coyuntural. Los precios internacionales del petróleo son coyunturales. Las tasas de interés son cíclicas. Incluso la grave crisis de inseguridad puede y debe ser derrotada. La pobreza estructural, la baja productividad y la informalidad no desaparecerán cuando deje de llover.
Ese es el verdadero desafío del Gobierno de Keiko Fujimori. Y allí reside la gran oportunidad que puede estar desperdiciándose. El Perú no necesita solamente otro programa contracíclico. Necesita una estrategia que conecte disciplina fiscal, reforma del Estado, seguridad, educación, infraestructura, inversión privada, productividad y formalización dentro de una auténtica visión de futuro.
Después del COVID aprendimos que los ahorros acumulados durante décadas pueden desaparecer en meses cuando llega una verdadera emergencia. La lección no debería ser que podemos endeudarnos porque nuestra deuda todavía es relativamente baja. La lección debería ser reconstruir cuanto antes los amortiguadores fiscales que hicieron posible responder a aquella crisis.
Pero dentro de cinco años el juicio sobre la política anunciada será muy diferente. La pregunta no será solamente si conseguimos superar El Niño de 2026-2027. Será si después de gastar esos recursos tenemos un país más productivo, menos informal, menos pobre, fiscalmente más sólido y con un Estado mejor.
Si la respuesta vuelve a ser que superamos la emergencia pero regresamos a crecer lentamente hasta que aparezca la siguiente crisis, habremos repetido una historia demasiado conocida. Y entonces los S/18.000 millones de 2027 no serán recordados como el comienzo de una transformación. Serán, simplemente, una nueva oportunidad perdida. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).