Linterna de Popa 560
Jorge F. Baca Campodónico
Septiembre 2026
Nuevo Sistema de Pensiones: nueva ley, viejos defectos
Una reforma que perpetúa la informalidad
Destaque
La reforma previsional que entrará en vigor en 2027 promete garantizar pensiones mínimas, pero mantiene las fallas estructurales del sistema actual. Este artículo analiza sus riesgos fiscales y distributivos, y plantea reemplazar contribuciones por puntos del IGV para reducir la informalidad y financiar una protección social más equitativa.
El primero de enero de 2027 comenzará a aplicarse la Ley 32123 y su reglamento, el Decreto Supremo 189-2025-EF, una reforma previsional que el anterior Congreso presentó como el inicio de una nueva era para las pensiones en el Perú. Ese día, sin que la mayoría de los ciudadanos lo advierta, se activará un mecanismo que destinará el 1% del IGV de las boletas de consumo a las cuentas individuales de los afiliados al sistema previsional. Será el primer ladrillo de un edificio que pretende ser multipilar, universal, moderno y equitativo. Pero, como suele ocurrir en nuestro país, la arquitectura normativa no siempre coincide con la realidad que pretende transformar.
La asignación del 1% del IGV a las cuentas individuales ha sido celebrada por algunos como una innovación que permitirá que millones de peruanos, especialmente aquellos con trayectorias laborales intermitentes, acumulen recursos previsionales sin necesidad de estar en planilla. Sin embargo, basta revisar las cifras para advertir que este mecanismo beneficiará principalmente a quienes más consumen, es decir, a los contribuyentes de mayores ingresos. Y, como han señalado varios analistas, el aporte por consumo es tan pequeño que difícilmente podrá construir una pensión significativa. Por cada S/100 de gasto, el aporte será de apenas S/0.85. En un país donde más de la mitad del consumo está exonerado del IGV, el aporte real para la población de bajos ingresos será incluso menor. La medida, además, tendrá un costo fiscal considerable: cada sol que se destina a las cuentas individuales es un sol que deja de ingresar al Tesoro Público.
La nueva ley de pensiones ofrece algunas mejoras respecto del régimen anterior, como la pensión mínima garantizada para los afiliados del Sistema Privado de Pensiones (SPP) que cumplan con los requisitos de aportes. Pero deja intacto el corazón del sistema: las cuentas individuales administradas por las AFP, continúan sin un componente de solidaridad que permita corregir las desigualdades estructurales del mercado laboral peruano.
Y, sobre todo, hace muy poco para reducir la informalidad, que es el verdadero talón de Aquiles de cualquier reforma previsional. Sin atacar la informalidad, cualquier intento de universalizar las pensiones será apenas un ejercicio de voluntarismo normativo.
El gobierno aún está a tiempo de replantear la reforma previsional y la reforma del sistema de salud. Puede hacerlo antes de que la ley entre en vigencia. Puede optar por un sistema menos complejo, más equitativo, que garantice una pensión mínima justa pero que no merme la capacidad fiscal y que sobre todo reduzca la informalidad laboral. Puede, en suma, convertir una reforma incompleta en una oportunidad histórica.
El espejismo de la modernización previsional
La Ley 32123 fue presentada como una modernización integral del sistema previsional peruano. Se habló de un sistema multipilar, de universalidad, de portabilidad entre regímenes, de la incorporación de trabajadores independientes y de la creación de una pensión mínima en el Sistema Privado de Pensiones (SPP). Sobre el papel, la reforma parecía alinearse con las recomendaciones del Banco Mundial y la OIT. Pero un análisis más detenido revela que la ley no constituye una reforma estructural, sino una reorganización normativa que mantiene intacta la arquitectura preexistente.
El pilar no contributivo, administrado por la ONP, no es más que la formalización de programas ya existentes como Pensión 65 y Contigo. No amplía significativamente la cobertura ni crea nuevas prestaciones. El pilar contributivo mantiene la coexistencia paralela del Sistema Nacional de Pensiones (SNP) y el SPP, sin integrarlos ni complementarlos. El pilar voluntario introduce el aporte por consumo, pero lo hace con un diseño que, como lo han demostrado varios analistas, es regresivo e insuficiente.
El único componente realmente novedoso es el pilar semicontributivo, que permite acceder a una pensión mínima garantizada por el Estado. Pero esta garantía estatal tiene un costo fiscal significativo y depende de que los afiliados no retiren sus fondos, una condición difícil de cumplir en un país donde el Congreso ha aprobado retiros extraordinarios de fondos AFP en siete ocasiones entre 2020 y 2025.
La reforma, en suma, no altera la lógica fundamental del sistema previsional peruano. No corrige la fragmentación entre el SNP y el SPP. No resuelve la baja densidad de aportes. No mejora la tasa de remplazo. No incorpora de manera efectiva a los trabajadores independientes. No reduce la informalidad. Y no crea un sistema de solidaridad que permita financiar pensiones dignas para quienes han tenido trayectorias laborales precarias.
Un sistema regresivo y fiscalmente insostenible
El aporte por consumo es el ejemplo más claro del carácter regresivo de la reforma. El aporte de 1% del IGV beneficiará más a quienes más consumen, es decir, a los contribuyentes de mayores ingresos. Los hogares pobres, que destinan la mayor parte de su gasto a alimentos frescos y productos exonerados del IGV, recibirán muy poco. El mecanismo, además, tiene un costo fiscal elevado: el MEF ha estimado que las disposiciones que destinan parte del IGV a las pensiones podrían generar un costo fiscal de más de S/10,000 millones al año.
La pensión mínima garantizada también tiene un costo fiscal considerable. Las AFPs no financian la pensión mínima. El Estado deberá cubrir la diferencia entre lo acumulado en la cuenta individual y el monto de la pensión mínima. En un país con baja densidad de aportes, trayectorias laborales intermitentes y alta informalidad, esta garantía podría convertirse en un pasivo fiscal difícil de financiar. La reforma obliga al Estado a cubrir las brechas generadas por la informalidad, pero no corrige las causas de esa informalidad.
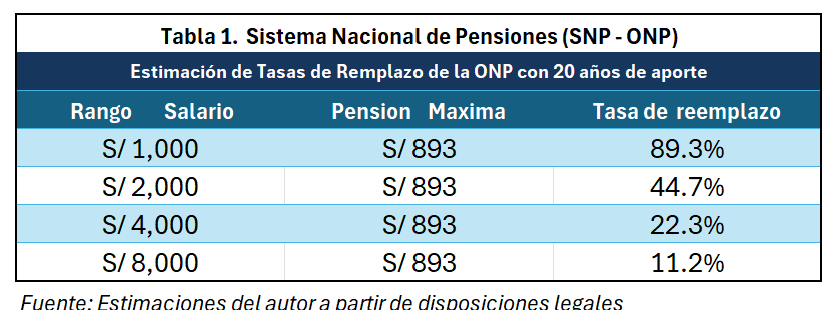
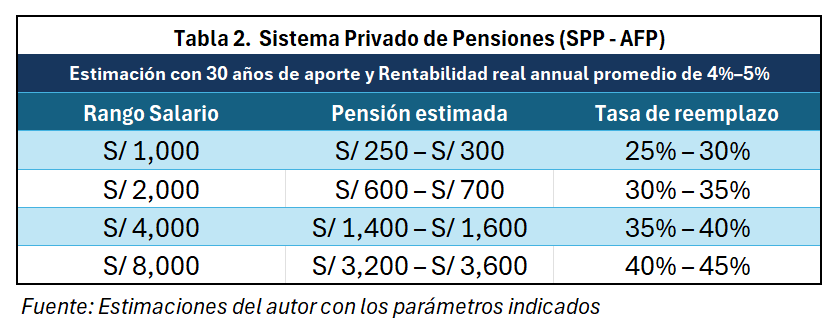
Por otro lado, el sistema de AFPs es un esquema sin progresividad, un sol aportado por un trabajador de bajos ingresos rinde exactamente lo mismo que un sol aportado por uno de altos ingresos. Bajo el sistema de comisión por saldo o flujo, los costos fijos o porcentuales impactan proporcionalmente más a quienes tienen menor capacidad de ahorro. Al no haber subsidios cruzados, o componente de solidaridad, donde las rentas más altas apoyen la sostenibilidad del fondo de los sectores vulnerables, el sistema perpetúa la desigualdad socioeconómica en la vejez, que se traduce en bajas tasas de reemplazo (ver Tablas 1 y 2).
Desde una perspectiva liberal, economistas, juristas y asociaciones de consumidores cuestionan que la afiliación y los aportes a las AFPs sean obligatorios. Sostienen que la norma limita la libertad de cada trabajador para decidir cómo ahorrar para su vejez, garantiza a un grupo reducido de AFPs un flujo estable de clientes y recursos pese a la escasa competencia, y convierten las contribuciones salariales en una suerte de impuesto al empleo formal administrado por empresas privadas.
Adicionalmente, el sistema previsional peruano ya enfrenta problemas de sostenibilidad. El SNP opera con un déficit actuarial creciente y ofrece pensiones paupérrimas. El SPP ha sido debilitado por los retiros masivos. La reforma, lejos de resolver estos problemas, podría agravarlos. La garantía estatal de la pensión mínima universal, que aun siendo fijada por debajo del salario mínimo, es una promesa que el Estado podría no estar en condiciones de cumplir.
El sistema de salud: un espejo aún más roto
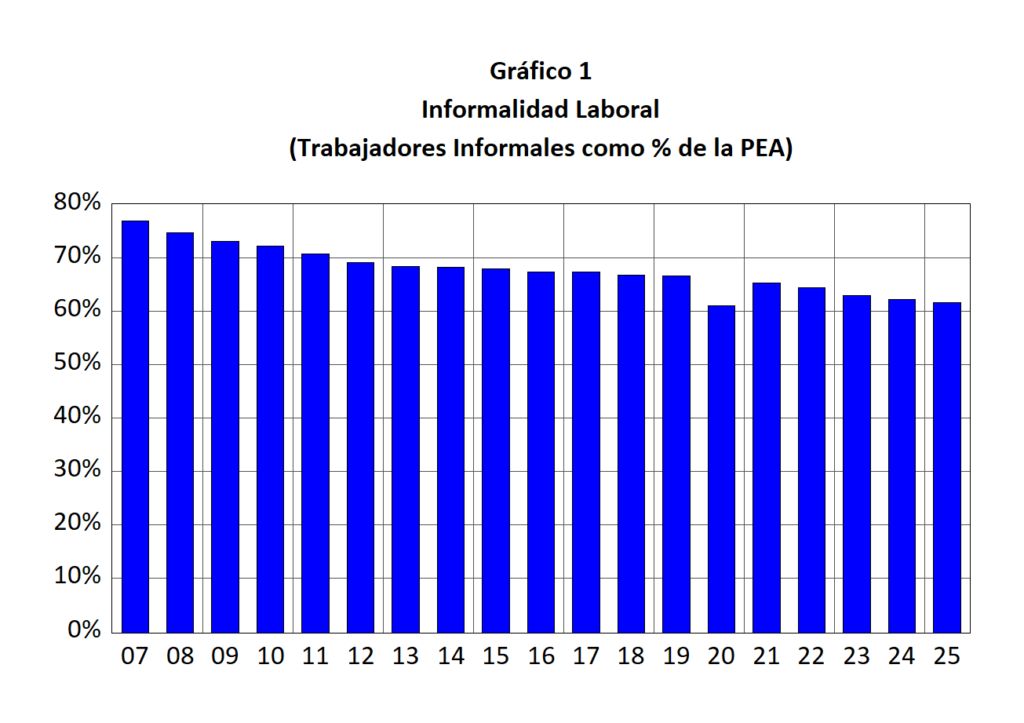
Si el sistema previsional enfrenta dificultades estructurales, el sistema de salud pública vive una crisis aún más profunda. EsSalud, financiado por contribuciones laborales, tiene una base contributiva estrecha y vulnerable. La informalidad laboral ha erosionado sus ingresos (ver Gráfico 1). El SIS, diseñado como un sistema semicontributivo, se ha convertido en un sustituto de la formalidad para millones de peruanos. El MINSA, encargado de la provisión de servicios de salud, enfrenta problemas de infraestructura, gestión y calidad de atención.
La coexistencia de EsSalud, SIS, MINSA y seguros privados ha creado un mosaico institucional fragmentado, ineficiente y desigual. Los recursos se concentran en una minoría formal, mientras la mayoría depende de esquemas subsidiados insuficientes. La calidad de atención es baja en todos los sistemas. La pandemia de 2020 reveló las debilidades estructurales del sistema de salud peruano, pero la reforma previsional no aborda estos problemas.
La salud pública peruana está atrapada en una dinámica perversa: la informalidad reduce los ingresos de EsSalud, la fragmentación distorsiona la provisión de servicios y los sobrecostos laborales incentivan la evasión del sistema. La reforma previsional no corrige estos problemas. Al mantener las contribuciones a EsSalud, perpetúa la cuña laboral que incentiva la informalidad y debilita la competitividad.
La devaluación fiscal: una alternativa audaz y viable
Frente a este panorama, es necesario pensar en una reforma más profunda, capaz de atacar simultáneamente los problemas de informalidad, competitividad y financiamiento de los sistemas de pensiones y salud. Esa reforma existe. Se llama devaluación fiscal.
La devaluación fiscal es un concepto desarrollado por Emmanuel Farhi, Gita Gopinath y Oleg Itskhoki en un influyente estudio del NBER. Los autores demostraron que un país puede reproducir los efectos reales de una devaluación sin modificar su tipo de cambio nominal, ajustando la estructura tributaria en lugar del precio de la moneda. Europa aplicó esta estrategia con éxito tras la crisis de 2008.
La propuesta es simple y poderosa: eliminar las contribuciones a pensiones y salud tanto del empleador como del trabajador, y reemplazarlas por un nuevo impuesto de estructura similar al IGV pero sin exoneraciones y sin devoluciones al exportador, que financie un sistema universal de protección social similar al esquema utilizado con el Fondo de Compensación Municipal (FONCOMUN). Este mecanismo reduce drásticamente los costos laborales formales, aumenta el salario neto de los trabajadores y convierte la formalización en una opción más atractiva.
Desde el punto de vista macroeconómico, la eliminación de las contribuciones y la restructuración del IGV replican los efectos de una devaluación de la moneda porque reducen los costos laborales, elevan la competitividad de la producción local y encarecen relativamente las importaciones, favoreciendo la sustitución por bienes producidos en el país.
Al mismo tiempo, el aumento del salario neto de los trabajadores formales fortalece la demanda interna y hace que la formalización sea más atractiva, lo que permite atacar una de las causas estructurales de la informalidad peruana. Además, al financiar la protección social con un impuesto de base amplia y difícil de evadir, la reforma estabiliza la recaudación y permite avanzar hacia la universalización de los sistemas de pensiones y salud.
El IGV es el impuesto más eficiente del Perú: tiene una base amplia y registra una evasión menor que la de otros tributos. Su cobertura podría ampliarse aún más si se eliminaran las exoneraciones, en particular las aplicadas a los sectores educativo y financiero. Utilizar una parte de esta recaudación para financiar la protección social permitiría que todos los consumidores, formales e informales, contribuyan al sistema. A cambio, solo los trabajadores formales recibirían una compensación mensual del Estado en billeteras electrónicas individuales lo que constituiría un poderoso incentivo a la formalización laboral.
El monto por depositar mensualmente en las billeteras individuales, sería igual para todos los empleados formales sin importar su nivel de ingreso, se calcularía dividiendo lo recaudado por los puntos de IGV destinados al esquema entre el número de trabajadores formales registrados durante ese mes. Los fondos acumulados serían administrados por la ONP. De este modo, el mecanismo no solo incentivaría la formalización laboral, introduciría el concepto de las cuentas individuales al SNP y también incorporaría al sistema previsional el componente solidario que hoy falta en el SPP.
Eliminar la informalidad: una reforma que sí cambia las reglas del juego
La informalidad laboral es el principal obstáculo para cualquier reforma previsional o de salud. No desaparecerá con normas ni campañas. Solo retrocederá cuando la formalidad sea viable para las empresas y atractiva para los trabajadores.
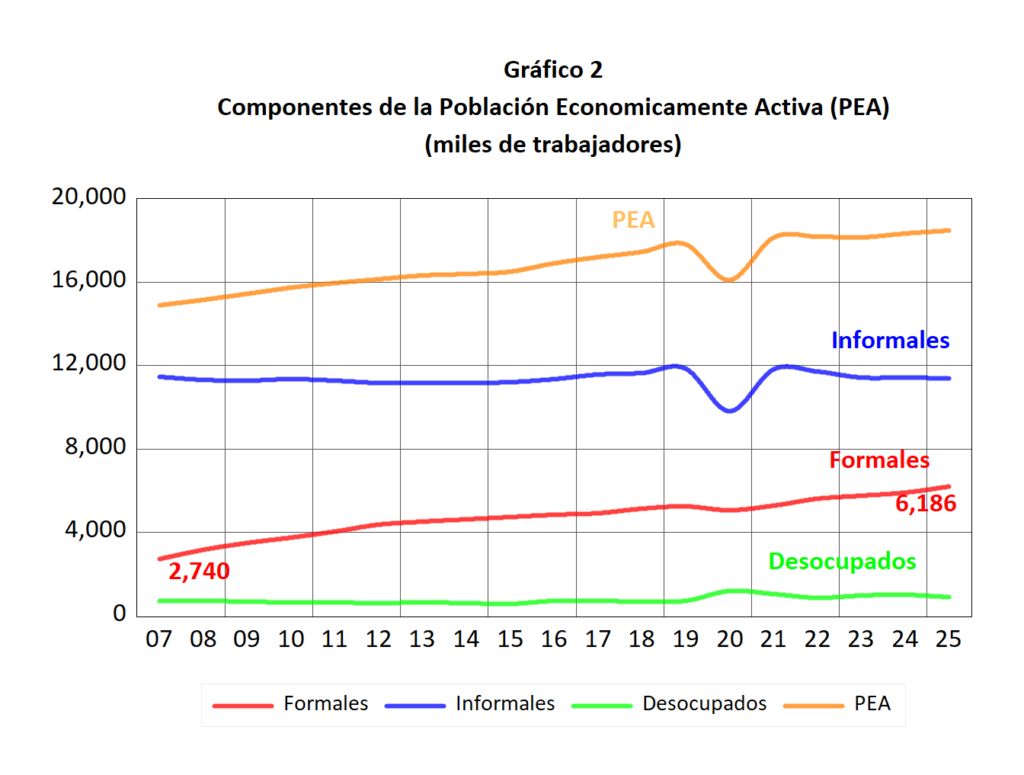
La devaluación fiscal permite eliminar la cuña que separa la formalidad de la informalidad, especialmente si viene acompañada de una flexibilización del mercado laboral que disminuya los costos de despido. Al eliminar las contribuciones a pensiones y salud, se reduce el costo laboral formal en más de 20%. El salario neto de los trabajadores formales aumenta inmediatamente. El trabajador informal, en cambio, enfrenta el aumento del IGV sin recibir compensación. Esto genera un incentivo poderoso para formalizarse y abre las puertas a la implantación de un seguro de desempleo (ver Gráfico 2).
La recaudación del nuevo impuesto permitiría financiar una pensión universal equivalente a un sueldo mínimo para todos los trabajadores formales al momento de su jubilación. Este pilar universal sería complementado por un pilar voluntario administrado por las AFPs, similar a los sistemas 401K o IRA de Estados Unidos. Los trabajadores de menores ingresos tendrían una tasa de reemplazo cercana al 100%. Los trabajadores de mayores ingresos complementarían su pensión con ahorro voluntario en las AFPs.
El sistema de salud también podría financiarse con un esquema similar, permitiendo unificar EsSalud, SIS y MINSA en un sistema nacional de salud más eficiente y de aplicación universal. La fragmentación institucional desaparecería. La calidad de atención mejoraría. La cobertura sería universal.
Conclusión: una oportunidad histórica que no debe desperdiciarse
El Perú enfrenta una coyuntura compleja: informalidad persistente, sistemas de pensiones y salud fragmentados, baja productividad, sobrecostos laborales y un deterioro fiscal que limita el margen de acción del Estado. La reforma previsional aprobada por el Congreso saliente es un intento loable, pero insuficiente. No corrige las causas estructurales de la informalidad. No garantiza la sostenibilidad fiscal. No moderniza el sistema de salud. No crea un sistema de solidaridad capaz de financiar pensiones dignas.
El actual gobierno aún está a tiempo de reformular la reforma previsional y la reforma del sistema de salud antes de que la ley entre en vigencia en enero de 2027. Puede hacerlo. Puede optar por un sistema que garantice una pensión digna universal, que reduzca la informalidad y que haga más eficiente el sistema de salud. Puede convertir una reforma incompleta en una oportunidad histórica.
La devaluación fiscal ofrece una ruta técnica, sólida y probada para resolver simultáneamente los problemas de informalidad, competitividad y financiamiento de la protección social. Europa ya demostró que funciona. El Perú, con su alta informalidad, su estructura productiva fragmentada y su necesidad urgente de modernizar su mercado laboral, es un candidato natural para adoptarla. La tarea es urgente. El país no puede seguir esperando. El momento de actuar es ahora. Las Comisiones de Alto Nivel recientemente constituidas tienen la palabra. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).