Linterna de Popa 564
Jorge F. Baca Campodónico
Octubre 2026
¿Más inversión o incremento de productividad?
Debemos mejorar la calidad y la asignación de la inversión
Destaque
El Perú no necesita escoger entre inversión y productividad: necesita invertir mejor. Solo una estrategia que eleve la eficiencia, incorpore a los sectores informales y pobres, y transforme los recursos en capacidades sostenibles permitirá convertir el crecimiento económico en verdadero desarrollo.
Durante buena parte de las últimas décadas, el debate económico peruano ha girado alrededor de una afirmación aparentemente indiscutible: para que el Perú vuelva a crecer a tasas elevadas necesitamos recuperar la inversión. La frase se repite cada vez que las cifras de crecimiento decepcionan. Se reclama más inversión privada, más inversión pública, mayor ejecución presupuestal, destrabar proyectos mineros, acelerar las asociaciones público-privadas y recuperar la confianza empresarial. Todo ello es importante. Pero detrás de esta discusión existe una pregunta más profunda que rara vez formulamos: ¿es realmente la cantidad de inversión lo que determina, en última instancia, el crecimiento y el desarrollo de nuestra economía?
La teoría económica y la experiencia internacional sugieren una respuesta bastante más compleja. La inversión importa mucho, pero no toda inversión tiene el mismo efecto sobre el desarrollo. Importa cuánto se invierte, pero también dónde, cuándo y cómo se invierte. Importa cuánto capital se acumula, pero importa aún más la eficiencia con que ese capital se combina con el trabajo, el conocimiento, la salud, la educación, la infraestructura, la tecnología y las instituciones existentes. En otras palabras, importa la productividad.
El punto de partida para entender esta diferencia es probablemente una de las ecuaciones más conocidas de la teoría moderna del crecimiento: Yt = At KtaLt(1-a) donde Yt representa el producto de la economía (PBI), Kt el stock de capital, Lt el factor trabajo, “a” la elasticidad del producto respecto del capital y At aquello que los economistas denominamos Productividad Total de los Factores, o PTF.
Detrás de esta fórmula relativamente sencilla se encuentra una distinción crucial para la política económica. Una economía puede crecer porque tiene más máquinas, carreteras, fábricas, minas, puertos, viviendas y equipos (K). Puede crecer además porque incorpora más trabajadores o porque esos trabajadores tienen mayor educación y capital humano (L). Pero también puede crecer porque consigue utilizar mejor los recursos que ya posee. Esa tercera fuente del crecimiento está asociada a la evolución de la productividad (A).
Precisamente esa es la gran enseñanza de la tradición iniciada por el premio Nobel Robert Solow. La acumulación de capital (inversión) es indispensable para crecer, pero está sometida a rendimientos decrecientes. No basta indefinidamente con añadir máquinas, edificios o infraestructura por trabajador. Para mantener un aumento sostenido del producto por habitante se necesita que aumente también la productividad con la que se combinan los factores.
Medir la productividad no es sencillo
Aquí aparece, sin embargo, una dificultad fundamental. El capital, el trabajo y especialmente la productividad no son variables que puedan medirse sin controversia. El PBI es observable mediante las cuentas nacionales y la población ocupada puede estimarse mediante encuestas de hogares y registros administrativos como la planilla electrónica. El stock de capital ya resulta bastante más difícil. Y medir directamente la Productividad Total de los Factores es virtualmente imposible.
En la práctica, la PTF es fundamentalmente un residuo. Es decir, después de contabilizar cuánto del crecimiento del PBI puede atribuirse al aumento del capital y cuánto al aumento del trabajo, aquello que queda sin explicar se atribuye al aumento de la PTF.
Por esta razón, un error en la medición del capital o del trabajo termina necesariamente convirtiéndose en un error en la PTF. La productividad es, por construcción, extremadamente sensible a cómo midamos los demás componentes de la función de producción.
Una de las fuentes internacionales más importantes para estudiar estos fenómenos es la Penn World Table 11.0 (PennTables). Su última versión disponible cubre 185 países desde 1950 hasta 2023 e incorpora información sobre ingreso, producto, insumos y productividad. Su última versión fue publicada el 7 de octubre de 2025 y utiliza 2021 como año de referencia para distintos agregados.
El difícil problema de medir el capital
Uno de los problemas clásicos de la contabilidad del crecimiento es que la inversión anual puede observarse con relativa facilidad, mientras que el stock de capital existente no. El método tradicional consiste en reconstruir ese stock acumulando inversiones pasadas y descontando la depreciación. En su expresión conceptual más sencilla Kt+1 = (1 – dt)*Kt + It donde It representa la inversión y dt la tasa de depreciación.
Aparentemente el problema está resuelto. Sin embargo, inmediatamente aparecen dos dificultades: necesitamos conocer el stock de capital al comienzo de la serie y necesitamos estimar cuánto se deprecia cada año. Cuando no disponemos de ese stock inicial, este debe ser aproximado. Cuanto más larga sea la serie histórica utilizada, menor será gradualmente el peso del supuesto inicial, pero aparecen entonces otros problemas relacionados con la calidad y comparabilidad de las estadísticas históricas.
Algo similar ocurre con la depreciación. Una máquina utilizada intensivamente no necesariamente se deprecia igual que una máquina que permanece ociosa durante una recesión. La depreciación económica depende de la composición del capital, de su edad, de su intensidad de utilización y de cambios tecnológicos. Suponer simplemente una tasa constante a lo largo de varias décadas es una simplificación útil, pero sigue siendo una simplificación, especialmente cuando suceden recesiones, desastres naturales o una pandemia.
Por eso no hay que confundir homogeneidad metodológica internacional con exactitud económica para cada país. Las Penn World Tables proporcionan un instrumento extraordinariamente valioso para efectuar comparaciones internacionales, pero determinadas características institucionales y productivas del Perú justifican complementar sus estimaciones con metodologías específicamente adaptadas a nuestra economía.
El gran problema peruano: la informalidad
En una economía formalizada, la compensación del trabajo puede aproximarse razonablemente mediante remuneraciones reportadas en las cuentas nacionales. Pero el caso peruano es distinto porque una enorme parte de la actividad económica se desarrolla fuera de relaciones laborales formales. Millones de trabajadores son independientes, pequeños productores, comerciantes, transportistas o integrantes de unidades familiares de producción.
Parte del ingreso generado en estas actividades aparece en las cuentas nacionales como “ingreso mixto”, precisamente porque no puede separarse de manera sencilla qué parte remunera al trabajo y qué parte remunera al capital del pequeño productor. Ignorar esa realidad puede alterar la distribución funcional del ingreso atribuida al capital y al trabajo y, por esa vía, modificar la estimación de la PTF.
Una metodología alternativa para el Perú
Es precisamente aquí donde resulta interesante utilizar una metodología econométrica específicamente diseñada para las características de la economía peruana. El autor ha desarrollado una metodología que empleando estadísticas del INEI y del Banco Central de Reserva del Perú busca estimar simultáneamente el stock inicial de capital, la trayectoria posterior del stock de capital, los parámetros de la función de producción, la depreciación y la evolución de la Productividad Total de los Factores eliminando la utilización de supuestos ad-hoc propios de los métodos tradicionales.
La innovación es particularmente importante en materia de depreciación. En vez de imponer una tasa constante durante todo el periodo, la metodología permite que la depreciación efectiva guarde relación con el grado de utilización de la capacidad productiva. Ello resulta conceptualmente razonable: el desgaste económico efectivo de los activos no necesariamente es independiente de cuánto sean utilizados.
La segunda modificación importante se encuentra en la medición del factor trabajo. En lugar de aproximar su remuneración utilizando exclusivamente salarios formales, la metodología añade el componente pertinente del ingreso mixto para reflejar mejor la participación económica de quienes generan ingresos laborales fuera de las planillas formales.
Esta adaptación es particularmente importante para un país como el Perú. Una función de producción diseñada para estudiar la economía peruana debe intentar representar la economía que realmente existe y no una economía formal hipotética.
Otra ventaja es que el procedimiento no necesita retroceder indefinidamente en el tiempo para reducir la influencia de un stock inicial arbitrario. La estimación propuesta trabaja con el periodo 1980-2025, suficientemente amplio para cubrir transformaciones económicas profundas, pero evitando convertir la reconstrucción de series demasiado antiguas en el elemento dominante del resultado.
Dos estimaciones, dos historias de largo plazo
La comparación del índice de PTF de Penn World Table con la estimación propia muestra un resultado especialmente interesante. En el gráfico 1, ambas series han sido normalizadas de forma que la PTF de 2021 sea igual a uno. La serie azul, correspondiente a Penn World Table, parte de niveles superiores a 1.5 a comienzos de los años ochenta, cae con fuerza durante aquella década, experimenta recuperaciones parciales y se mueve posteriormente alrededor de la unidad. Su línea de tendencia de largo plazo es marcadamente descendente salvo el periodo 2005 – 2012.
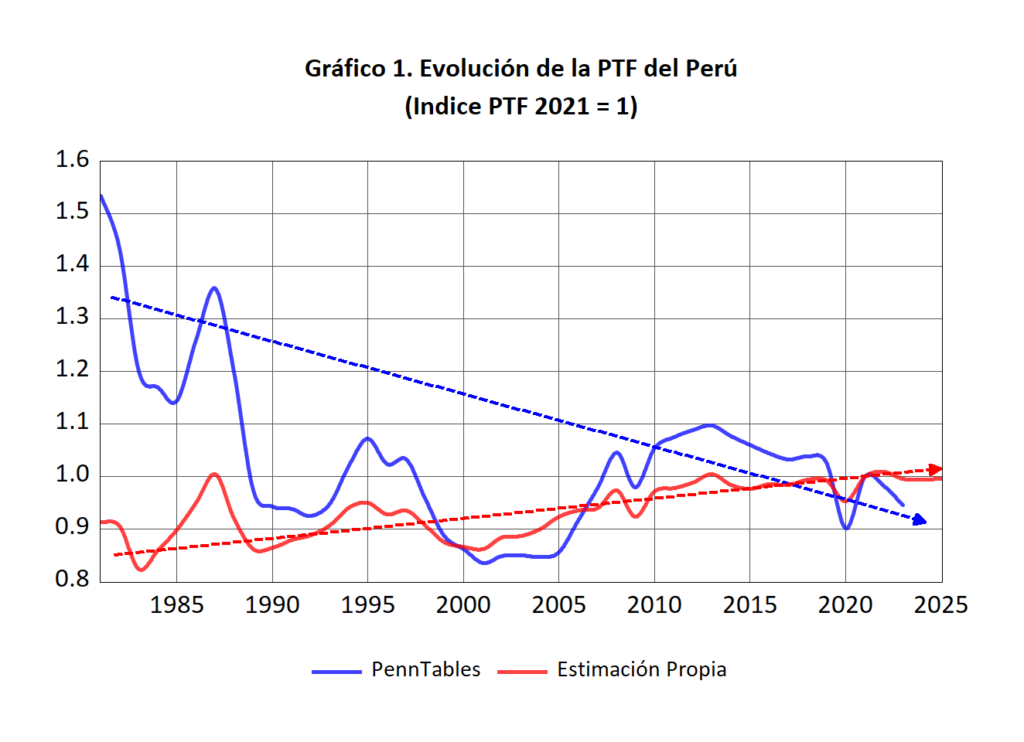
La estimación propia, representada en rojo, ofrece una trayectoria con fluctuaciones similares pero con tendencia diferente. Recoge fluctuaciones importantes, especialmente durante los años ochenta, los noventa y las crisis posteriores, pero su tendencia de largo plazo es suavemente creciente. Hacia los últimos años, sin embargo, pierde dinamismo y prácticamente se estanca.
Esta diferencia es importante porque cambia la interpretación histórica. La primera metodología sugiere esencialmente que el Perú ha perdido productividad a lo largo de un periodo prolongado. La segunda sugiere que hubo cierto progreso estructural, aunque muy inferior al necesario, y que en los últimos años ese progreso prácticamente se ha detenido.
Más inversión no siempre significa más desarrollo
En el Gráfico 2 se compara la evolución del stock de capital estimado por Penn World Table y por la metodología propia; ambas series se normalizan con un índice igual a 1 en 2021 para facilitar su comparación. La estimación propia parte de un nivel considerablemente mayor a comienzos de los años ochenta, desciende hasta aproximarse a la serie de Penn World Table hacia fines de los noventa y, desde entonces, ambas siguen trayectorias relativamente cercanas. A partir de 2010, sin embargo, la estimación propia vuelve a situarse por encima hasta 2021; después de ese año, Penn World Table crece con mayor rapidez.
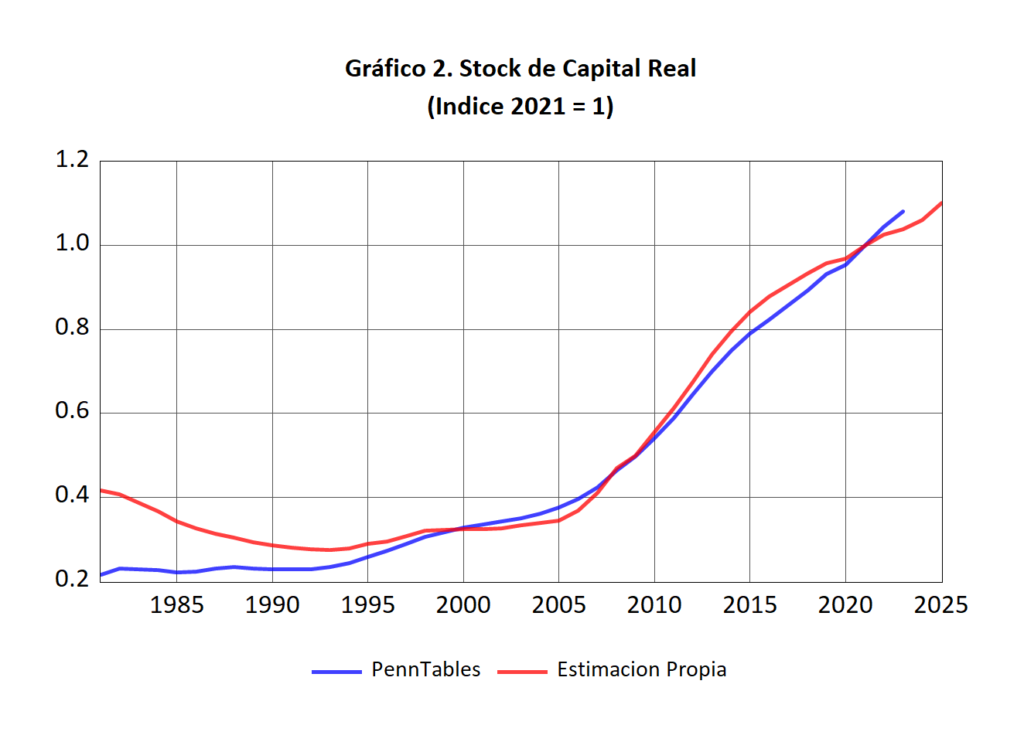
Estas diferencias responden principalmente al tratamiento de la depreciación: Penn World Table aplica una tasa constante en el tiempo, mientras que la estimación propia utiliza una tasa variable y proporcional al grado de utilización de la capacidad productiva. Así, cuando la capacidad utilizada disminuye, la depreciación estimada también se reduce; cuando aumenta la intensidad de uso del capital, la depreciación se eleva. En consecuencia, aun partiendo de la misma inversión observada, ambos métodos generan trayectorias distintas para el stock de capital.
Pero no solamente es importante cuantificar el nivel de stock de capital adecuadamente. Una carretera que conecta una región aislada con un mercado no representa solamente kilómetros de pavimento incorporados al stock de infraestructura. Puede reducir costes logísticos, disminuir tiempos de transporte, aumentar el radio en el que pueden competir los productores, elevar el valor de la tierra, facilitar el acceso a servicios y hacer posibles actividades económicas que anteriormente no eran rentables.
Pero también existe la situación inversa. Una obra pública inconclusa es capital inmovilizado. Una infraestructura terminada con años de atraso y costes sobredimensionados puede tener una rentabilidad social sustancialmente inferior a la prevista. Una carretera que no conecta centros productivos relevantes puede engrosar estadísticamente la inversión pública sin provocar una transformación comparable de la productividad.
Esta distinción debería cambiar radicalmente la forma de evaluar la política fiscal peruana. Gastar no equivale automáticamente a invertir y ejecutar inversión no equivale automáticamente a elevar productividad. La pregunta relevante es cuánto aumenta la productividad por cada sol invertido.
Minería, riqueza agotable y transformación productiva
El mismo razonamiento debe aplicarse a la inversión privada. La minería seguirá siendo fundamental para el Perú. El país posee una importante dotación de recursos minerales, la inversión minera moviliza capital a gran escala, genera divisas, exportaciones, ingresos fiscales y encadenamientos económicos. No tendría sentido plantear el desarrollo peruano de espaldas a una de sus principales ventajas comparativas. Pero una mina tiene una característica económica que no podemos perder de vista: explota un recurso natural no renovable.
Aquí aparece la forestación como un complemento especialmente atractivo. Frente a un recurso mineral que disminuye físicamente conforme se extrae, un bosque productivo adecuadamente manejado constituye un activo biológico renovable. Puede generar una cadena económica de largo plazo alrededor de plantaciones, manejo forestal, madera transformada, muebles, tableros, pulpa, servicios ambientales y otras actividades relacionadas.
Todavía más importante para un país territorialmente desigual como el Perú, la forestación puede localizar inversión y empleo precisamente en zonas rurales donde las alternativas productivas son menores y la pobreza suele ser mayor.
La comparación, por tanto, no debería ser minería o forestación. El desafío inteligente es utilizar la primera para ayudar a financiar y construir las condiciones que permitan desarrollar actividades complementarias de carácter renovable. Allí aparece una concepción diferente del desarrollo. No basta aumentar el PBI. Es necesario preguntarse quién incrementó su productividad para generar ese aumento del PBI.
Productividad y pobreza
Esta conexión se aprecia con especial claridad al comparar los periodos de crecimiento de la productividad con la evolución de la pobreza. El Gráfico 3 muestra una estrecha relación entre la mejora de la productividad total de los factores (PTF) y la reducción de la pobreza. Entre 2005 y 2015, periodo en el que la PTF aumentó significativamente, la incidencia de la pobreza disminuyó del 58 % al 20 %. Sin embargo, a partir de 2016, coincidiendo con el estancamiento de la PTF, la pobreza dejó de reducirse; posteriormente, la pandemia revirtió parte de los avances alcanzados y, desde entonces, su incidencia se ha mantenido alrededor del 29 % de la población. Si bien esta evolución no permite atribuir exclusivamente a la PTF la reducción de la pobreza, sí revela una elevada correlación entre ambas variables.
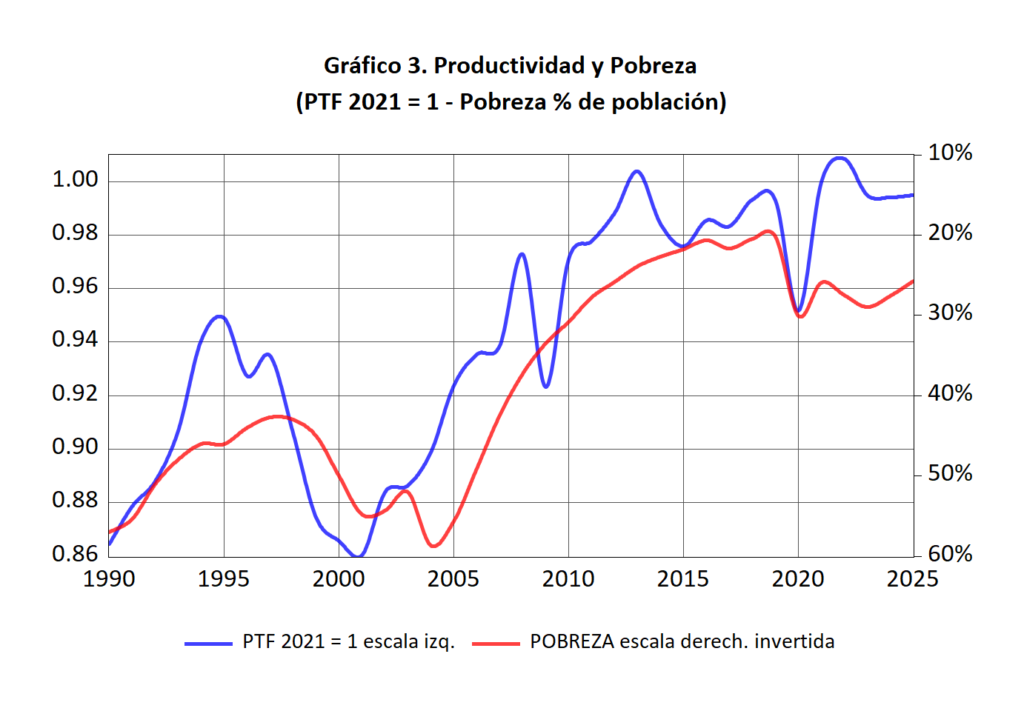
Esta relación proporciona una pista fundamental. Una estrategia de crecimiento basada exclusivamente en acumulación de capital (inversión) puede aumentar el PBI sin necesariamente aumentar la productividad ni transformar con igual intensidad las posibilidades económicas de las familias pobres. Eso nos conduce directamente a una de las investigaciones más interesantes de la economía reciente del desarrollo.
El “Big Push” para escapar de la trampa de pobreza
El trabajo de los premio Nobel Abhijit Banerjee, Esther Duflo y Garima Sharma, estudia precisamente la posibilidad de que las familias extremadamente pobres permanezcan atrapadas en la pobreza porque parten con un nivel de activos demasiado reducido para aprovechar oportunidades productivas. El experimento analiza durante diez años un programa de “big push” en India que combinó transferencia de activos productivos, apoyo temporal al consumo, ahorro (inclusión financiera) y capacitación.
La enseñanza es mucho más profunda que la simple conveniencia de realizar transferencias a los pobres para mitigar la pobreza como el programa Juntos. El estudio muestra cómo una intervención suficientemente importante puede modificar la trayectoria productiva de hogares que no disponían de capital suficiente para superar por sí mismos ciertos umbrales. Primero utilizaron los activos recibidos, después diversificaron hacia microempresas no agrícolas y, con el transcurso del tiempo, consiguieron aprovechar oportunidades laborales y migratorias más rentables. Los beneficios fueron, por tanto, dinámicos con realimentación positiva. La inversión inicial abrió posibilidades posteriores que los hogares antes no podían aprovechar.
Esta idea debería ocupar un lugar central en una estrategia peruana de crecimiento. Si un segmento amplio de nuestra población se encuentra cercano a una trampa de baja productividad, esperar simplemente que el crecimiento agregado termine elevando espontáneamente sus capacidades puede ser insuficiente.
El objetivo debería ser producir un Big Push productivo, es decir, un conjunto coordinado de inversiones en activos productivos, infraestructura, capacitación, conectividad, salud, tecnología, acceso a mercados y financiamiento que eleve simultáneamente la productividad de los hogares más pobres hasta superar los umbrales que actualmente limitan su capacidad de acumulación. La experiencia estudiada por Banerjee, Duflo y Sharma demuestra que el mismo programa pueda trasladarse mecánicamente al Perú.
El peligro de perseguir solamente el PBI
El Perú necesita además evitar una confusión conceptual que ha marcado buena parte de la discusión económica latinoamericana: identificar crecimiento con desarrollo. No significa que el crecimiento sea indeseable. Significa que es incompleto. Si aumentamos la productividad de una gran mina, el efecto sobre el PBI puede ser extraordinariamente importante. Si conseguimos aumentar modestamente la productividad de cientos de miles de pequeños productores y trabajadores informales, el efecto inicial sobre el PBI puede parecer menor. Pero los efectos distributivos, territoriales y sociales pueden ser mucho más profundos que el simple crecimiento de la productividad de la mina.
Y existe además un efecto dinámico de refuerzo autosostenido. Cuando un hogar pobre aumenta persistentemente su productividad, puede ahorrar, invertir en educación, acumular activos, acceder a crédito, asumir riesgos productivos y ofrecer mayores oportunidades a la siguiente generación.
Eso es precisamente lo que convierte el aumento de la productividad de los pobres en una política de crecimiento y no simplemente en una política social. La política social tradicional intenta compensar una distribución desigual del ingreso después de que el proceso productivo ha tenido lugar. Una política de productividad inclusiva intenta modificar la capacidad de generar ingresos antes de que sea necesaria esa redistribución. La diferencia es fundamental.
Crecer mejor
La conclusión puede parecer paradójica. El Perú necesita urgentemente recuperar la inversión, pero eso no significa que el principal objetivo de la política económica deba ser simplemente maximizarla.
Necesitamos inversión privada porque sin capital no existe expansión sostenible de la capacidad productiva. Necesitamos inversión pública porque existen bienes, infraestructura y externalidades que el mercado no proveerá en cantidad suficiente. Necesitamos minería porque constituye una de nuestras principales ventajas económicas. Necesitamos infraestructura para reducir las enormes brechas territoriales del país.
Pero cada una de esas inversiones debería formar parte de una estrategia más ambiciosa: elevar la Productividad Total de los Factores y, particularmente, la productividad de los sectores que hoy producen menos porque disponen de menos capital, tecnología, infraestructura y acceso a mercados.
Y esa oportunidad puede ser todavía mayor si ese esfuerzo se concentra sobre quienes parten más atrás. Una estrategia nacional de productividad debería dedicar atención especial al enorme universo de pequeños productores, trabajadores independientes y hogares pobres que actualmente operan con muy poco capital, escasa tecnología y acceso limitado a mercados. Allí una mejora relativamente pequeña de productividad, multiplicada por millones de personas, puede cambiar no solamente el crecimiento agregado sino también la estructura distributiva del país.
El “Big Push” que necesita el Perú no debería consistir simplemente en una explosión temporal del gasto de inversión. Debería ser un Big Push de productividad. Una combinación cuidadosamente territorializada de infraestructura productiva, capital humano, activos, conectividad, tecnología y acceso al mercado que permita a millones de peruanos cruzar el umbral que separa la subsistencia de la acumulación.
Y allí la forestación puede convivir con la minería, la infraestructura rural con los grandes corredores logísticos, las inversiones de pequeña escala con los megaproyectos, la política social con la política productiva. Por eso, frente a la pregunta de si para crecer necesitamos más inversión o más productividad, la respuesta correcta no es escoger una de las dos. El Perú necesita más inversión. Pero necesita, sobre todo, mejor inversión.
En definitiva, necesitamos dejar de preguntar únicamente cuánto estamos invirtiendo y comenzar a preguntar cuánta productividad está generando esa inversión y quiénes se están beneficiando de ella. Ese pequeño cambio de pregunta puede representar un cambio enorme en nuestra concepción del desarrollo.
Porque el capital puede financiar el crecimiento de mañana. Pero es la productividad la que determina cuánto podremos producir con ese capital pasado mañana. Y cuando esa productividad alcanza también a los ciudadanos que han permanecido históricamente al margen de la modernización económica, el resultado deja de ser simplemente crecimiento. Se convierte en desarrollo. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).