Linterna de Popa 562
Jorge F. Baca Campodónico
Octubre 2026
La ilusión de los cien mil millones de Reservas Internacionales Netas
La riqueza que crece en dólares y se encoge cuando se mide en oro
Destaque
Medidas en dólares, las reservas peruanas, el precio del barril de petróleo y la Bolsa de Lima parecen batir récords; convertidas a oro, revelan una historia menos favorable y reabren el debate sobre la verdadera solidez del dólar como patrón mundial de valor.
Cuando un banco central anuncia que sus Reservas Internacionales Netas han alcanzado un nuevo récord histórico, la noticia suele interpretarse como una señal inequívoca de fortaleza financiera. En el caso peruano, las reservas han seguido una trayectoria ascendente durante décadas hasta aproximarse a los cien mil millones de dólares. A primera vista, la conclusión parece obvia: el país dispone hoy de más recursos que nunca para enfrentar choques externos, estabilizar el mercado cambiario y respaldar la confianza en su moneda.
Sin embargo, detrás de esa aparente certeza se esconde una pregunta incómoda. ¿Qué ocurre si las reservas dejan de medirse en dólares y se expresan en una unidad de valor alternativa al dólar, como el oro? La respuesta conduce a una paradoja sorprendente: mientras las Reservas Internacionales Netas han aumentado de forma casi continua en dólares, su equivalente medida en toneladas de oro ha mostrado una tendencia descendente durante largos períodos. En otras palabras, el Perú posee cada vez más dólares en RIN, pero cada vez menos TM de oro si intentara convertir todas esas reservas al metal precioso.
Esta paradoja no se limita a las Reservas Internacionales Netas. También se manifiesta en otras esferas, como el precio del barril de petróleo y la capitalización bursátil de la Bolsa de Valores de Lima, cuyas trayectorias cambian significativamente cuando se expresan en onzas Troy o TM de oro en lugar de dólares. La coincidencia pone en entredicho que el dólar estadounidense deba seguir siendo, sin mayor discusión, la unidad de valor de referencia para cotizar los commodities y otros activos utilizados como reserva de valor. En esta entrega se analiza la paradoja a partir de esos tres casos.
Reservas Internacionales Netas
Que las Reservas Internacionales Netas (RIN) del Perú se acerquen a los cien mil millones de dólares parece confirmar una historia de fortaleza: más recursos para afrontar choques externos, moderar tensiones cambiarias y sostener la confianza. Pero toda cifra económica depende de la regla con que se la mida. Si en lugar del dólar se utiliza el oro como unidad de cuenta, el récord pierde parte de su brillo.
El Gráfico 1 muestra precisamente ese contraste. En dólares, las RIN siguen una trayectoria ascendente; convertidas al número de toneladas de oro que podrían comprar, la tendencia es mucho menos favorable y, en diversos tramos, descendente. No significa que el Banco Central haya perdido reservas ni que el oro sea la única medida correcta. Significa que el dólar y el oro cuentan historias distintas sobre el poder adquisitivo acumulado.
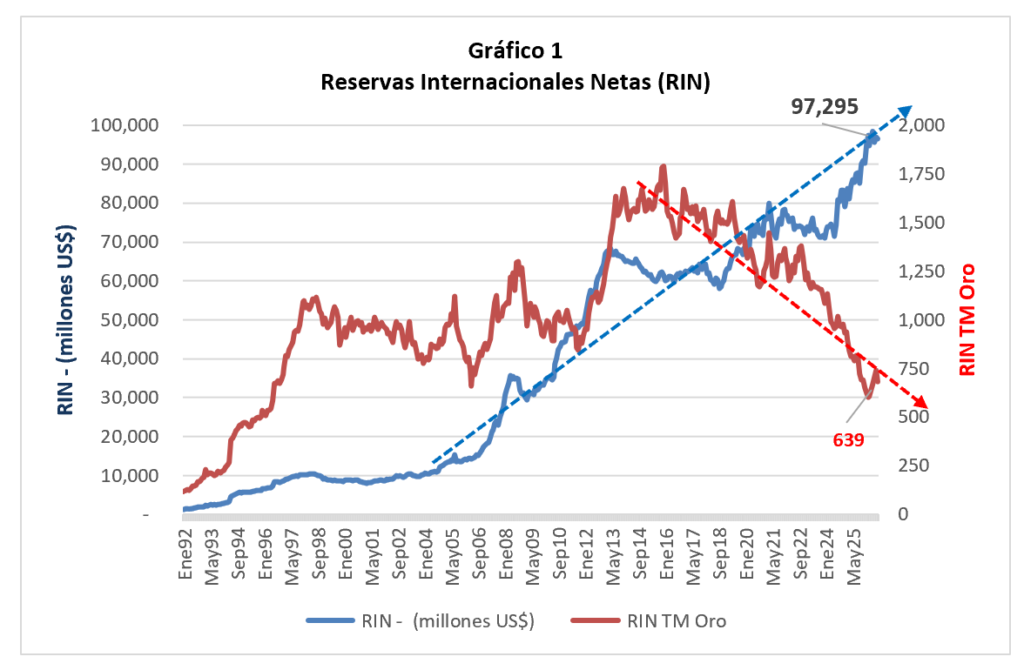
Las Reservas Internacionales Netas están constituidas principalmente por activos externos de gran liquidez. Su composición suele incluir bonos del Tesoro de Estados Unidos, depósitos en bancos internacionales de primera línea, títulos emitidos por organismos internacionales, instrumentos financieros de corto plazo y una fracción relativamente pequeña de oro monetario. Debido a que el sistema monetario internacional gira alrededor del dólar, la mayor parte de estos activos está denominada en moneda estadounidense.
Su predominio en dólares responde a necesidades prácticas. El comercio exterior, el servicio de la deuda y buena parte de las intervenciones cambiarias se ejecutan en esa moneda, y los bonos del Tesoro estadounidense ofrecen profundidad y rapidez de negociación.
En consecuencia, cuando se informa que las reservas peruanas alcanzan cien mil millones de dólares, en realidad se está diciendo que el Perú posee una determinada cantidad de activos expresados en una moneda emitida por otro país: Estados Unidos.
La práctica es perfectamente razonable. El dólar es la principal moneda de reserva del mundo, es la moneda en la que se realizan la mayor parte de las transacciones internacionales y es la referencia utilizada por prácticamente todos los bancos centrales. Sin embargo, el dólar no es una medida inmutable de valor. Tampoco ha sido siempre la moneda de referencia: antes de los acuerdos de Bretton Woods, el oro desempeñó ese papel como principal ancla del sistema monetario internacional, razón por la cual aquel período se conoce como la época del patrón oro. No obstante, al igual que el dólar, el oro tampoco constituye una medida inmutable, pues su valor también experimenta fluctuaciones a lo largo del tiempo.
El precio del oro expresado en dólares fluctúa por tres causas principales. Primero, cambia con el poder adquisitivo del dólar: cuando la moneda estadounidense se debilita, suele requerirse una mayor cantidad de dólares para comprar la misma cantidad de oro, aunque esta relación no es automática ni proporcional. Segundo, responde a la oferta y la demanda del propio metal, en especial a las compras y ventas de inversionistas y bancos centrales, a la demanda de joyería e industria y a la percepción de riesgo e inflación. Tercero, depende de los costos de extracción, que influyen en la rentabilidad de las minas y, con el tiempo, en la nueva oferta.
De estas tres fuerzas, la oferta y la demanda —sobre todo la demanda de inversión como medida de riesgo y la demanda de los bancos centrales por razones geopolíticas — suele ser la más importante para la cotización en el corto y mediano plazo; el dólar también ejerce una influencia considerable, mientras que los costos de extracción actúan principalmente a largo plazo y no fijan por sí solos el precio de mercado.
El Precio del Barril de Petróleo
La divergencia del Gráfico 1 no es una particularidad de las reservas de un banco central, sino un ejemplo de un fenómeno más amplio. Cuando el valor de un activo se expresa en una moneda que también fluctúa, su variación nominal puede no reflejar íntegramente su variación real. Un ejemplo es el análisis de las fluctuaciones del precio del petróleo, un bien esencial (commodity) cuyo precio internacional se cotiza en dólares.
El Gráfico 2 compara el precio del petróleo expresado en dólares con su precio expresado en onzas Troy de oro. En dólares, las alzas pueden parecer extraordinarias; en onzas de oro, parte de esa subida se reduce o incluso desaparece. El valor del barril de petróleo no solo cambia por oferta, demanda, decisiones de productores, guerras o interrupciones logísticas. También cambia porque se modifica el valor de la unidad monetaria con la que se cotiza.
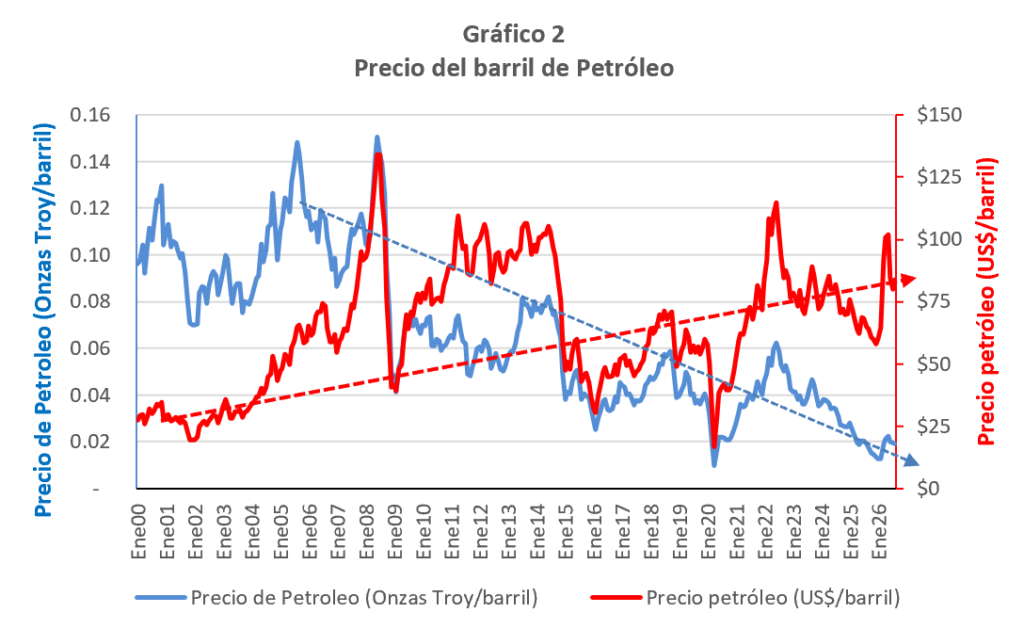
Al igual que en el caso de las RIN, el Gráfico 2 revela tendencias opuestas según la unidad de medida utilizada. Mientras el valor del barril de petróleo expresado en dólares muestra una tendencia creciente, aunque sujeta a marcados altibajos, su precio expresado en onzas Troy de oro presenta una tendencia decreciente. Esta divergencia refuerza la idea de que una parte del aumento observado en dólares puede responder a la variación del valor de la propia moneda de referencia.
Esto no demuestra que exista un “precio verdadero” del petróleo fijado por el valor del oro. El metal también fluctúa por tasas de interés, compras de bancos centrales por motivos geopolíticos, demanda de inversión, oferta minera y percepción de riesgo. La comparación sirve para algo más modesto y útil: separar, aunque sea imperfectamente, la variación del activo de la variación del dólar e ilustrar que expresar el valor del barril de petróleo en dólares no necesariamente es la mejor opción para el análisis económico.
Capitalización Bursátil de la Bolsa de Valores de Lima
La capitalización bursátil de una bolsa de valores representa el valor agregado de las empresas que cotizan en ella y se obtiene a partir del precio de mercado de sus acciones. Su evolución permite aproximarse al desempeño del mercado bursátil y a la situación económica de un país; sin embargo, la lectura de esa trayectoria también depende de la unidad de cuenta utilizada para expresarla.
El Gráfico 3 presenta la capitalización bursátil de la Bolsa de Valores de Lima expresada tanto en dólares como en toneladas de oro. Mientras la serie medida en dólares mantiene una tendencia creciente, particularmente marcada en los últimos años, su equivalente en oro muestra una evolución mucho más moderada, con señales de estancamiento e incluso de deterioro reciente. Al igual que en los casos de las RIN y del petróleo, este contraste indica que el aumento nominal en dólares no se traduce necesariamente en un incremento proporcional del valor cuando se utiliza el oro como referencia.
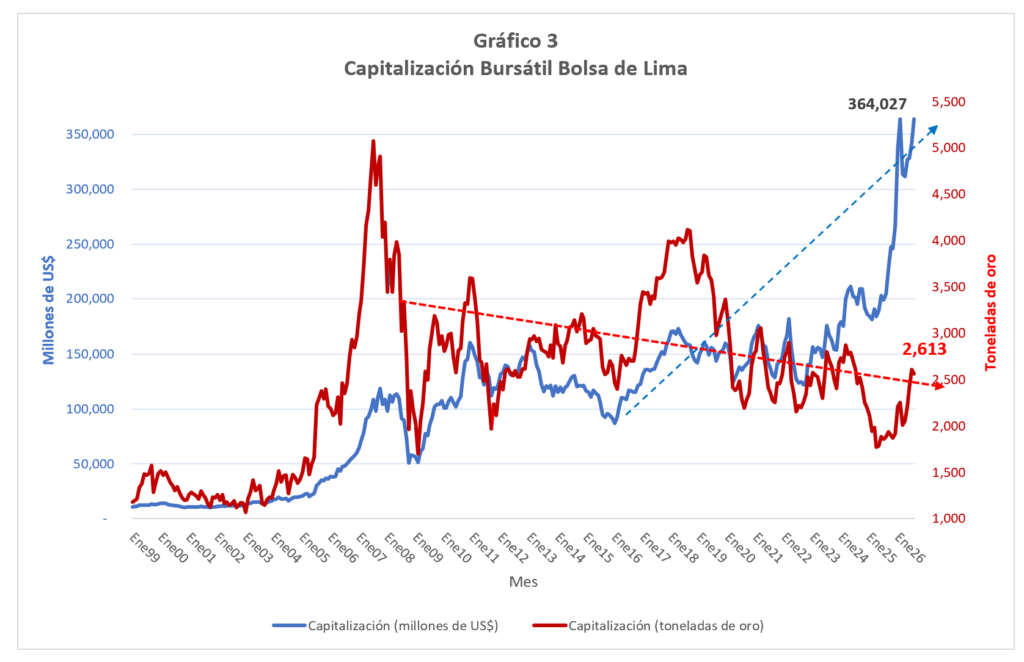
Las marcadas diferencias entre la capitalización bursátil de la Bolsa de Valores de Lima expresada en dólares y su equivalente en toneladas de oro responden a que ambas mediciones incorporan movimientos distintos. La serie en dólares refleja la evolución del precio de las acciones, los cambios en el número y la composición de las empresas cotizadas y las variaciones del tipo de cambio del sol frente al dólar.
En cambio, al convertir esa capitalización a toneladas de oro se añade el efecto de la cotización internacional del metal, que puede elevarse por factores como la inflación esperada, las tasas de interés, la demanda de inversión, las compras de los bancos centrales y la percepción de riesgo. Por ello, una parte del crecimiento observado en dólares puede diluirse o incluso revertirse al expresarse en oro: no necesariamente porque el mercado bursátil haya perdido valor en términos absolutos, sino porque el oro se ha apreciado con mayor rapidez que la capitalización medida en moneda estadounidense.
La necesidad de un nuevo patrón de referencia
Los tres ejemplos cuentan, en el fondo, una misma historia. Ya se trate de reservas públicas, de una materia prima estratégica o del valor de las empresas en bolsa, las cifras crecen con fuerza cuando se expresan en dólares, pero pierden impulso al convertirlas en oro. Y no se trata de casos excepcionales: el mismo ejercicio puede aplicarse a las exportaciones, la deuda pública y otras variables macroeconómicas. La conclusión es tan sencilla como relevante: detrás de lo que parece una creación sostenida de riqueza puede esconderse también el efecto de la unidad de cuenta elegida para medirla.
La comparación adquiere sentido histórico. Bajo el patrón oro, las monedas mantenían una relación legal con una cantidad de oro que ha mantenido su contenido inalterable a lo largo de la historia. Bretton Woods, acordado en 1944, no restauró plenamente aquel patrón: vinculó las monedas al dólar y comprometió a Estados Unidos a convertir dólares oficiales en oro a 35 dólares por onza. En agosto de 1971, Richard Nixon suspendió esa convertibilidad. Desde entonces, el dólar conserva su centralidad por el tamaño de la economía estadounidense, la profundidad de sus mercados y los efectos de red, no por un derecho de conversión en oro.
El metal dejó así de ser el patrón oficial del sistema monetario, aunque continúa empleándose como reserva de valor y como referencia comparativa de largo plazo. No obstante, los bancos centrales necesitan mantener una proporción importante de sus reservas en dólares y en activos líquidos denominados en esa moneda para efectuar pagos internacionales inmediatos, atender importaciones esenciales como combustibles, alimentos o medicamentos, cumplir obligaciones de deuda externa e intervenir en el mercado cambiario cuando una salida de capitales presiona la moneda nacional. Esa liquidez resulta especialmente valiosa en una crisis, porque los bonos del Tesoro estadounidense y los depósitos en dólares pueden negociarse con rapidez y en mercados profundos, mientras que convertir grandes cantidades de oro puede tomar más tiempo y generar costos adicionales.
Ese orden ofrece beneficios reales. Proporciona una moneda común para el comercio y activos líquidos para administrar crisis. Pero también concentra una facultad excepcional en el país emisor: el resto del mundo demanda dólares y títulos estadounidenses, lo que permite a Estados Unidos financiarse en su propia moneda y a costos comparativamente favorables. Es la base del llamado “privilegio exorbitante”.
El Señoreaje del dólar
La cuestión conduce inevitablemente a un tema poco discutido fuera de los círculos especializados: el señoreaje internacional del dólar. Tradicionalmente, el señoreaje se define como el beneficio que obtiene una autoridad emisora de moneda. En tiempos antiguos, la diferencia entre el valor nominal de una moneda y el coste de acuñarla era una fuente directa de ingresos para el soberano. En el sistema moderno, el mecanismo es más sofisticado.
La Reserva Federal emite dólares que luego son utilizados para adquirir activos financieros, principalmente bonos del Tesoro estadounidense. Como esos activos generan intereses mientras el efectivo emitido no los paga, se crea un flujo de ingresos para el emisor monetario. Después de cubrir sus gastos operativos, gran parte de las ganancias de la Reserva Federal termina siendo transferida al Tesoro de Estados Unidos.
El señoreaje moderno no debe imaginarse como una ganancia automática equivalente a cada dólar emitido. La Reserva Federal adquiere activos con pasivos monetarios y, después de cubrir costos y obligaciones, transfiere sus remanentes al Tesoro cuando los hay. En el plano internacional, la ventaja adicional proviene de que gobiernos, empresas y ahorristas extranjeros aceptan mantener esos pasivos y financiar al sistema estadounidense.
Pero existe una dimensión internacional aún más importante. Miles de millones de dólares circulan fuera de territorio estadounidense y son mantenidos por individuos, empresas y bancos centrales de todo el mundo. Cuando un banco central acumula bonos del Tesoro o depósitos en dólares, está financiando parcialmente al Estado estadounidense mediante instrumentos que gozan de una demanda extraordinaria por su condición de moneda de reserva global.
Este fenómeno ha sido descrito por los economistas como el “privilegio exorbitante” del dólar. Estados Unidos puede emitir la moneda que el resto del mundo desea mantener y utilizar esos pasivos para financiar la adquisición de bienes, servicios y activos reales.
La fragilidad política de ese arreglo se ha hecho más visible con la guerra entre Rusia y Ucrania y con la guerra que involucra a Estados Unidos e Irán. El congelamiento de reservas, la exclusión de entidades del sistema de pagos y la expansión de sanciones primarias y secundarias han convertido la infraestructura financiera en instrumento de presión geopolítica. Desde la perspectiva de quienes aplican esas medidas, se trata de alternativas a la fuerza militar; desde la de los países expuestos, revelan que un activo líquido puede dejar de estar disponible por una decisión jurisdiccional.
Por eso varios bancos centrales han incrementado sus compras de oro y revisan su exposición al dólar. El oro no es pasivo de ningún Estado y, si se custodia fuera de una jurisdicción sancionadora, reduce cierto riesgo político. Pero tampoco es una solución total: no paga intereses, su precio es volátil, tiene costos de custodia y no iguala la liquidez de los principales mercados de deuda soberana.
La respuesta no debería ser sustituir mecánicamente el dólar por el oro ni regresar al patrón oro clásico, cuyas rigideces limitaban la respuesta ante crisis y transmitían ajustes deflacionarios. La lección de los gráficos es otra: un sistema apoyado casi por completo en una moneda nacional utilizada como bien público mundial necesita contrapesos, reglas previsibles y unidades de comparación más transparentes.
Un nuevo acuerdo global podría ampliar el papel de una unidad multilateral de reserva —por ejemplo, una versión reforzada de los Derechos Especiales de Giro—, diversificar los activos que la respaldan, establecer salvaguardias comunes para las reservas soberanas y someter las sanciones financieras de alcance sistémico a criterios multilaterales, proporcionales y revisables. También debería mejorar la divulgación de las reservas: no solo su valor en dólares, sino su composición, liquidez, riesgo y evolución frente a referentes alternativos.
Vistos así, los cien mil millones de dólares de RIN son una cifra importante, pero no una medida absoluta de riqueza. El petróleo del Gráfico 2 y la capitalización bursátil del Gráfico 3 confirman la advertencia del Gráfico 1: cuando cambia la vara, cambia la historia. Reconocerlo no debilita la utilidad del dólar ni convierte al oro en árbitro infalible; obliga a distinguir entre aumento nominal, poder adquisitivo y seguridad jurídica del activo.
La paradoja peruana encierra, por ello, una pregunta mundial. Si reservas, materias primas y empresas parecen enriquecerse en dólares mientras pierden terreno frente al oro, ya no basta con celebrar cifras récord. Hace falta una arquitectura monetaria que combine liquidez con pluralidad, estabilidad con rendición de cuentas y eficacia frente a las crisis con límites al uso geopolítico de las finanzas. Bretton Woods nació de una conmoción global; el desafío actual es alcanzar un nuevo pacto antes de que la próxima conmoción lo imponga. (El contenido de esta columna se puede consultar en http://www.prediceperu.com/).